Gm frens, bienvenue dans notre avant-dernière édition du mois !
MrBeast dépose une demande pour une application bancaire crypto, OpenSea prévoit de lancer son jeton SEA en 2026, tandis que Ripple cherche à acheter pour 1 milliard de dollars de jetons XRP pour une nouvelle trésorerie. Les banques japonaises se rapprochent de la détention de Bitcoin, Coinbase achète un NFT pour 25 millions de dollars – et le Rewards Hub et le programme de parrainage de plus en plus riches de Zypto prouvent que la fidélité et l'engagement des utilisateurs portent la prochaine phase de croissance de la DeFi.
Entrons dans le vif du sujet.
OpenSea lancera le jeton SEA en 2026
OpenSea, autrefois la plus grande place de marché d'objets de collection numériques, se prépare à lancer son propre jeton natif, SEA, d'ici le premier trimestre 2026. Ce projet fait suite à une forte hausse de l'activité de la plateforme après qu'OpenSea s'est étendue au-delà des NFT pour permettre l'échange de tous les actifs numériques.
Le 17 octobre, le cofondateur d'OpenSea, Devin Finzer, a affirmé que le nouveau jeton sera la pierre angulaire de l'identité en évolution de la plateforme. Il a expliqué qu'il représente la vision d'OpenSea d'une économie plus ouverte et plus liquide on-chain. Il a déclaré :
« Intégrer SEA à OpenSea sera l'occasion de montrer au monde notre vision. Cela mettra en lumière tout ce que nous construisons »,
Selon Finzer, la moitié de l'offre de SEA ira à la communauté, la majeure partie étant distribuée via un processus de réclamation initial. Les utilisateurs de longue date et les participants aux programmes de fidélité d'OpenSea seront prioritaires.
SEA inclura des fonctions de staking, permettant aux détenteurs de gagner des récompenses tout en soutenant la croissance du réseau. De plus, 50 % de ses revenus de lancement seront alloués au rachat de jetons SEA, ce qui renforce la liquidité et l'alignement des intérêts avec les utilisateurs.
Par ailleurs, l'initiative de jeton d'OpenSea s'inscrit dans une transformation plus large visant à faire de la plateforme un lieu où « tout s'échange ». L'entreprise développe aussi une application mobile, le trading de contrats à terme perpétuels et des outils d'abstraction cross-chain. Chaque fonctionnalité est conçue pour rendre le trading on-chain aussi fluide que l'utilisation d'une plateforme d'échange centralisée.
Finzer a déclaré que les premières années d'OpenSea consistaient à faire entrer artistes, collectionneurs et joueurs dans le Web3 grâce aux NFT. Il a expliqué que la prochaine phase offre aux utilisateurs un lieu unique pour gérer et échanger plusieurs types d'actifs sans passer par des intermédiaires dépositaires.
Notamment, ce virage produit déjà des résultats positifs pour cette plateforme NFT historique. En effet, OpenSea a traité plus de 2,6 milliards de dollars de volume d'échanges total ce mois-ci, dont plus de 90 % provenaient d'échanges de jetons.
Les données montrent que, le 15 octobre, la plateforme a enregistré son plus haut volume d'échanges décentralisés en une seule journée, soit environ 462,7 millions de dollars. Cela en fait l'une des plateformes DEX à la croissance la plus rapide dans l'espace concurrentiel de la DeFi.
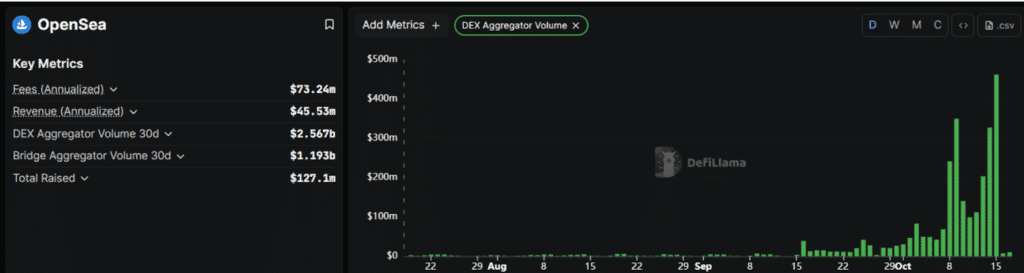
Ces chiffres signalent le retour d'une plateforme autrefois éclipsée par de nouveaux acteurs. Avec le lancement de SEA en vue, OpenSea se positionne comme une couche de liquidité centrale de l'économie on-chain au sens large, plutôt que comme un simple lieu de NFT.
Ripple cherche à acheter 1 milliard de dollars de jetons XRP pour une nouvelle trésorerie
Ripple Labs serait sur le point de lancer une levée de fonds pour acheter pour 1 milliard de dollars de son jeton XRP, qu'elle conserverait dans une trésorerie d'actifs numériques. La levée est organisée via une société d'acquisition à vocation spécifique (SPAC), comme l'a rapporté CoinTelegraph.
La trésorerie d'actifs numériques (DAT) sera composée de XRP fraîchement achetés, et Ripple y ajoutera aussi une partie de sa propre réserve, mais les modalités exactes de la transaction sont encore en cours de négociation et pourraient changer avant la signature de l'accord.
D'une manière générale, Ripple Labs est déjà un détenteur important de XRP.
Elle disposait déjà d'une réserve de plus de 4,5 milliards de XRP selon ses rapports de marché de mai. De même, Ripple Labs détient 37 milliards d'autres jetons verrouillés dans un séquestre on-ledger, libérés chaque mois. Si le milliard de dollars annoncé se concrétise, elle pourrait acquérir 427 millions de plus pour sa réserve.
En somme, l'opération ferait de Ripple Labs la première trésorerie de XRP.
La grande question que tout le monde se pose est assez simple : pourquoi Ripple lèverait-elle des capitaux externes alors qu'elle détient plus de 30 milliards de XRP sur des comptes de séquestre ?
L'analyste de la communauté XRP Nietzbux s'est penché directement sur la question, et il a confirmé que plusieurs membres de la communauté se posaient la même. Sa théorie, bien que spéculative, offre une perspective intéressante sur ce qui pourrait se passer.
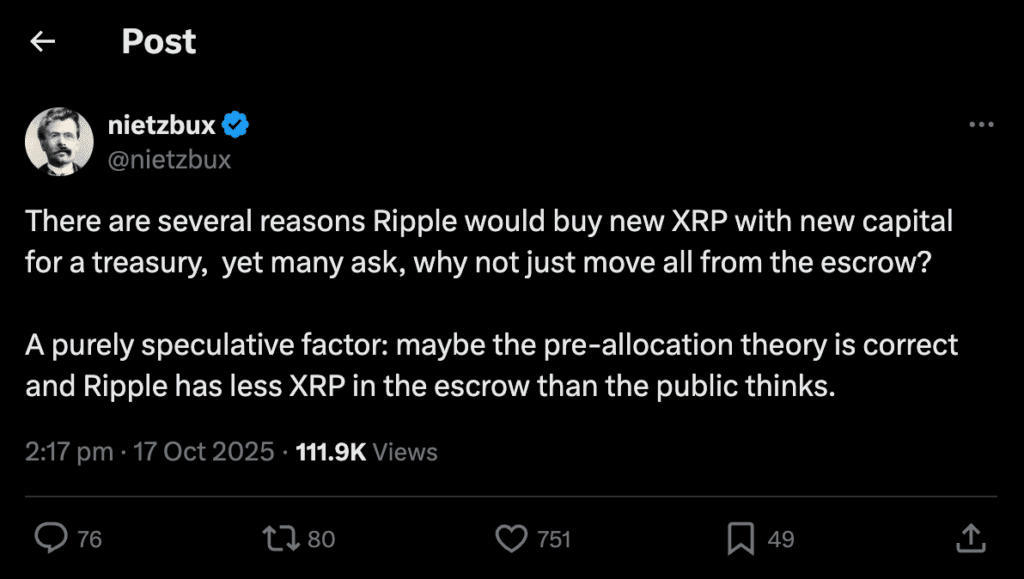
La théorie de la préallocation suggère que Ripple aurait pu conclure des accords qui ont de fait vendu la majeure partie de ses avoirs sous séquestre à des institutions. Ces jetons apparaîtraient toujours sur les comptes de séquestre, mais n'appartiendraient plus à Ripple. Si c'est vrai, cela pourrait expliquer pourquoi le rachat de XRP par Ripple passe par une levée de fonds.
Par ailleurs, Ripple Labs rejoint un mouvement institutionnel grandissant. L'entreprise suit une tendance qui prend de l'ampleur ces derniers mois, et le calendrier semble délibéré quand on regarde ce que d'autres sociétés ont fait.
VivoPower a fait sensation plus tôt ce mois-ci en levant 19 millions de dollars pour développer sa trésorerie XRP. D'autres sociétés comme Everything Blockchain et Trident Digital ont aussi annoncé leur intention de mettre en place des structures de trésorerie similaires, que de nombreux détenteurs de XRP ont perçues comme un signe positif.
MrBeast dépose une demande pour une application bancaire crypto
Jimmy Donaldson, le créateur de 27 ans derrière le phénomène mondial de YouTube MrBeast, a déposé une demande de marque pour créer une plateforme bancaire. Selon un dossier de l'Office américain des brevets et des marques (USPTO), le créateur a demandé l'enregistrement de la marque « MrBeast Financial » le 13 octobre.
Le dossier dévoilait des offres telles que l'émission de cartes de crédit et de débit, le traitement de paiements crypto, la facilitation d'échanges de crypto via des plateformes décentralisées et la proposition d'autres services d'investissement.
Cette initiative marque le virage de MrBeast du divertissement vers les services financiers fondés sur la blockchain. En cas de succès, elle pourrait faire de lui le premier influenceur à lancer une marque bancaire grand public et de grande envergure aux États-Unis.
Selon le processus d'examen standard de l'USPTO, la marque fera l'objet d'un premier examen vers la mi-2026. Une décision finale devrait intervenir avant la fin de l'année prochaine.
Pourtant, ce n'est pas la première fois que MrBeast, pour le meilleur ou pour le pire, s'aventure dans les cryptomonnaies.
En octobre dernier, il a été mêlé à un scandale après que l'enquêteur crypto SomaXBT a révélé que le créateur de contenu aurait gagné plus de 10 millions de dollars en soutenant des jetons à faible capitalisation. De même, Loock Advising a affirmé que le YouTubeur avait tiré au moins 23 millions de dollars de délits d'initiés liés à des rug pulls.
Cependant, le dernier dossier de MrBeast laisse penser qu'il est prêt à officialiser son rôle dans la finance après des années d'expérimentation avec la crypto.
Que MrBeast Financial devienne une véritable plateforme bancaire ou une nouvelle expérience menée par un influenceur, son succès testera jusqu'où les créateurs numériques peuvent étendre leur influence au-delà du divertissement, jusque dans la finance.
Les banques japonaises pourraient bientôt détenir du Bitcoin
Le paysage financier du Japon se transforme numériquement. L'Agence des services financiers (FSA) a commencé à envisager des réformes réglementaires permettant aux banques nationales d'acquérir et de détenir à des fins d'investissement des crypto-actifs non adossés, comme le Bitcoin.
La délibération de la FSA signale une réévaluation importante de sa position réglementaire conservatrice. Historiquement, les lignes directrices de supervision révisées en 2020 interdisaient de fait aux groupes bancaires d'acquérir des crypto-actifs à des fins d'investissement, en invoquant des craintes liées à l'extrême volatilité.
Le marché crypto national fait toutefois preuve d'une solide maturité.
Selon certains rapports, le nombre de comptes crypto ouverts au Japon a dépassé 12 millions à la fin février de cette année, soit une multiplication par 3,5 en cinq ans.
Tout en soutenant l'investissement institutionnel dans la crypto, l'agence reste attachée à l'établissement de garde-fous solides. Les principales discussions du Conseil du système financier porteront sur la mise en œuvre de mesures visant à garantir la solidité financière du système. Plus précisément, ces mesures imposeront des exigences strictes aux banques.
En définitive, cette approche mesurée en deux volets, qui autorise l'entrée tout en maîtrisant strictement les risques, s'aligne sur la philosophie réglementaire mondiale consistant à favoriser l'innovation dans un environnement contrôlé.
L'effort collaboratif autour des stablecoins donne un nouvel élan à l'intégration des actifs numériques au Japon. Les trois mégabanques du pays, Mitsubishi UFJ Financial Group (MUFG), Sumitomo Mitsui Financial Group (SMFG) et Mizuho Financial Group, s'apprêtent à émettre conjointement des stablecoins à usage d'entreprise.
L'accent est d'abord mis sur une version adossée au yen, avec le projet d'étendre ensuite à une pièce adossée au dollar américain. Cette initiative s'appuie sur la loi sur les services de paiement actualisée de 2023, qui établit un cadre juridique clair pour la circulation des stablecoins.
Les banques prévoient d'utiliser le système développé par la fintech Progmat Inc. L'innovation clé est la mise en place d'un standard unifié pour ces stablecoins. Cela garantit l'interopérabilité et la fluidité des transferts de fonds entre les clients entreprises des trois banques.
L'objectif principal est d'utiliser la technologie blockchain pour des paiements d'entreprise et des envois de fonds transfrontaliers plus rapides, moins chers et plus efficaces, ce qui contribuera à alléger les charges administratives des entreprises japonaises.
Par ailleurs, la FSA soutient aussi le développement des infrastructures en envisageant de permettre aux groupes bancaires de s'enregistrer comme prestataires de services d'échange de crypto-actifs. Cela consolide le rôle d'institutions de la finance traditionnelle très conformes dans l'ensemble de l'écosystème des actifs numériques.
Coinbase achète un NFT pour 25 millions de dollars
Coinbase vient d'accepter une offre célèbre, en achetant une nouvelle saison du podcast UpOnly pour 25 millions de dollars. Les animateurs avaient promis de publier huit épisodes supplémentaires si un mécène achetait un NFT unique.
UpOnly, un podcast crypto populaire, s'est arrêté il y a plusieurs mois, mais l'un de ses coanimateurs a lancé un défi insolite : si quelqu'un achetait un NFT à 20 millions de dollars, l'émission reviendrait pour une nouvelle saison.
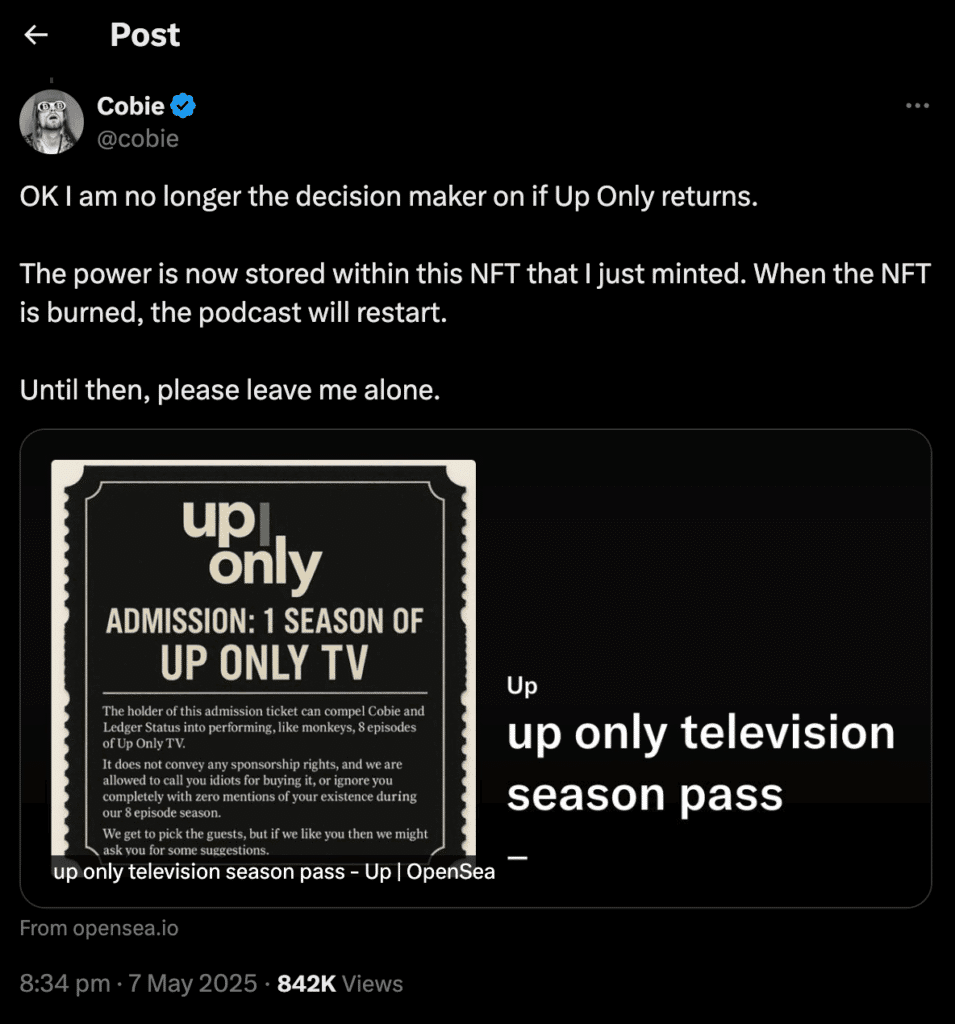
L'offre comportait des clauses comme l'absence de droits de parrainage ou de contrôle éditorial sur l'émission. Elle précisait aussi qu'elle conserve toute liberté d'ignorer la générosité de Coinbase, voire de se moquer de l'entreprise à l'antenne, mais qu'elle ressusciterait le podcast.
Incroyablement, un acheteur improbable a vraiment pris les animateurs au mot sur cette offre « blague ». Non seulement Coinbase a acheté le NFT d'UpOnly, mais la célèbre plateforme d'échange a même payé 5 millions de dollars de plus que le prix demandé.
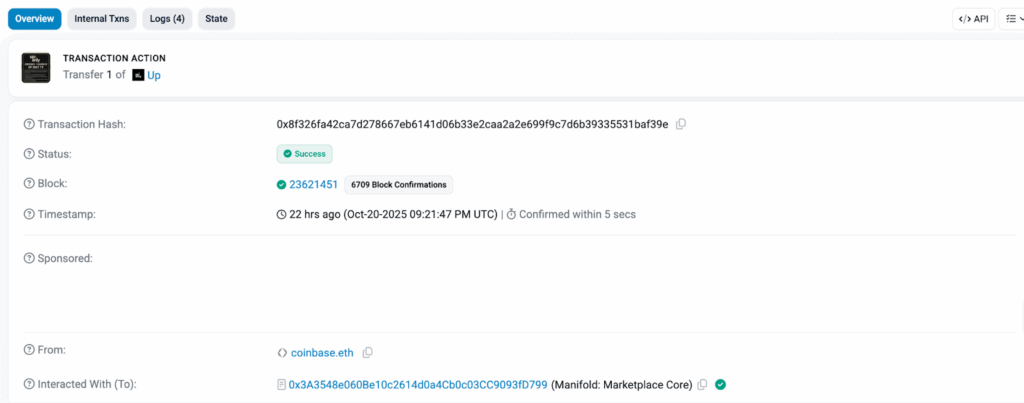
Depuis, la communauté crypto est en pleine effervescence. Jordan Fish, le coanimateur d'UpOnly qui a le premier frappé le NFT, a exprimé son incrédulité face à l'achat de Coinbase de façon assez succincte.
Franchement, personne ne s'attendait à ce que cela arrive vraiment. Aucune raison publique n'explique pourquoi Coinbase a décidé de dépenser 25 millions de dollars pour huit épisodes d'UpOnly, mais cela ressemble à un coup de communication. Cela dit, pour un coup de communication, celui-ci paraît plutôt inventif.
Un peu de contexte extérieur peut aider à comprendre pourquoi Coinbase a choisi ce jour pour relancer UpOnly.
Coinbase a connu des difficultés techniques lorsque la panne d'Amazon Web Services (AWS) a mis hors service sa plateforme de trading premium et d'autres services. Après plusieurs heures de travail, les problèmes persistaient. Certains utilisateurs ont même été avertis que certains soldes de leur compte afficheraient zéro pour certains jetons.
Désormais, cependant, Coinbase a fait parler la communauté crypto d'UpOnly plutôt que de ses sérieux problèmes d'infrastructure. Sachant que la plateforme d'échange réalise des milliards de dollars de revenus annuels, 25 millions de dollars semblent un petit prix pour changer le récit.
De plus, elle pourrait même avoir un représentant de l'entreprise comme invité du nouveau podcast.
Zypto stimule sa croissance grâce aux parrainages et au Rewards Hub
Le Rewards Hub intégré à l'application Zypto continue de fixer la référence en matière d'engagement des utilisateurs, son modèle de récompenses fondé sur le parrainage gagnant une forte dynamique.
Les utilisateurs gagnent des points ZYP pour chaque parrainage et chaque activité éligible dans Zypto App, qui peuvent ensuite être échangés contre des cartes crypto, des paiements de factures, des recharges mobiles et des Vault Key Cards.
Le programme propose aussi des récompenses quotidiennes aux détenteurs de Zypto Token via Zyptopia, par l'intermédiaire de la Zypto Foundation, ce qui renforce la position de Zypto comme l'un des rares écosystèmes DeFi à récompenser les utilisateurs à la fois pour leur activité et leur fidélité.
En savoir plus ici.
Remarque finale
MrBeast Financial fait de MrBeast le premier grand influenceur à lancer une marque bancaire grand public aux États-Unis liée à l'innovation blockchain. Une approbation réussie pourrait changer la donne pour le secteur.
La série de levées de fonds institutionnelles suggère que les investisseurs voient XRP comme un actif stratégique à long terme plutôt que comme un simple jeton spéculatif. Heureusement, cela alimente des scénarios haussiers de prévision du cours de XRP.
Les trois plus grands groupes bancaires du Japon poursuivent un plan visant à émettre conjointement des stablecoins adossés au yen. Cette double impulsion des régulateurs et des géants de la finance traditionnelle (TradFi) vise à intégrer rapidement les actifs numériques dans l'économie classique.
Quelle que soit la motivation de Coinbase, ce NFT d'UpOnly est un incident franchement comique. Espérons que ses animateurs n'en voudront pas à leur nouveau mécène de les avoir obligés à ressusciter l'émission annulée.
Enfin, le Rewards Hub et le système de parrainage de plus en plus riches de Zypto illustrent un modèle DeFi fondé sur la fidélité et l'utilité réelle, qui nourrit la croissance à long terme de l'écosystème.
FAQ
Quel est le nom du projet financier envisagé par MrBeast ?
Le projet financier envisagé par MrBeast s'appelle « MrBeast Financial ».
Quelles sont les dernières nouvelles d'OpenSea ?
OpenSea se prépare à lancer son propre jeton natif, SEA, d'ici le premier trimestre 2026.
Combien de jetons Ripple cherche-t-elle à acheter ?
Ripple Labs chercherait à acheter pour 1 milliard de dollars de son jeton XRP, pour les conserver dans une trésorerie d'actifs numériques.
Quelles banques japonaises cherchent à émettre des stablecoins conjoints ?
Il s'agit notamment de Mitsubishi UFJ Financial Group (MUFG), Sumitomo Mitsui Financial Group (SMFG) et Mizuho Financial Group.
Quel coup de communication Coinbase a-t-elle réalisé ?
Coinbase a acheté un NFT à 25 millions de dollars, relançant ainsi une nouvelle saison du podcast UpOnly.
Les prix, frais, fonctionnalités et disponibilités mentionnés dans cet article étaient exacts au moment de la publication et ont pu changer depuis.
Sujets liés