Granica między infrastrukturą płatniczą a infrastrukturą blockchain zanika. Gigant przekazów pieniężnych z 60 milionami klientów został dziś walidatorem Solany, Bank Anglii podał liczbę określającą, jak duży może się stać stablecoin, a południowokoreański bank zobowiązał się zastąpić swoje przelewy zagraniczne rozliczeniami on-chain. Tradycyjne finanse nie przyjmują kryptowalut ostrożnie. Przebudowują swoją podstawową instalację.
- MoneyGram zostaje oficjalnym walidatorem Solany, pogłębiając swoją strategię płatności multi-chain w stablecoinach
- Bank Anglii rezygnuje z limitów posiadania dla osób fizycznych i ustala pułap emisji 40 miliardów £ dla systemowych stablecoinów, otwierając drogę do rynkowego startu w 2027 roku
- Południowokoreański Toss Bank i Solana Foundation uzgadniają pilotaż przekazów w stablecoinach dla 15 milionów klientów
- Intercontinental Exchange i OKX uruchamiają spółkę joint venture 50 na 50, by udostępnić tokenizowane akcje NYSE i kontrakty terminowe ICE użytkownikom kryptowalut na całym świecie
- Baillie Gifford i BNY umieszczają fundusz obligacji 118-letniej firmy inwestycyjnej w sieciach Ethereum i Solana, od dziś na żywo
Wspólnym mianownikiem dnia jest infrastruktura. Każda wiadomość dotyczy torów: kto je kontroluje, w czym się rozliczają i jak szybko starzy gracze starają się zdobyć udział w nowych.
MoneyGram zostaje walidatorem Solany w ramach rozwoju płatności w stablecoinach
 Source: CoinDesk
MoneyGram ogłosił 22 czerwca, że został oficjalnym walidatorem sieci Solana, pomagając przetwarzać i zabezpieczać transakcje w łańcuchu opartym na proof-of-stake. Firma dołączyła też do Solana Developer Platform razem z Mastercard, Worldpay i Western Union. Ruch ten następuje po uruchomieniu 2 czerwca MGUSD, własnego stablecoina denominowanego w dolarach, wyemitowanego w sieci Stellar we współpracy z Bridge, oraz po objęciu przez MoneyGram roli kluczowego walidatora w sieci płatności blockchain Tempo.
Dyrektor generalny Alex Holmes jasno przedstawił logikę tego kroku: „MoneyGram od kilku lat integruje blockchain z naszą infrastrukturą płatniczą. Wierzymy, że przyszłość globalnego przepływu pieniędzy powstanie na otwartych, interoperacyjnych torach stablecoinów, do których każdy, w dowolnym miejscu, będzie miał dostęp.”
Opinia Zypto: MoneyGram, który waliduje Solanę i jednocześnie uruchamia MGUSD w sieci Stellar, to strategia multi-chain dla stablecoinów w najbardziej konkretnej postaci. Sieć płatnicza z 60 milionami klientów i prawie 500 000 punktów detalicznych nie eksperymentuje. Decyduje, które blockchainy będą się liczyć w następnej dekadzie przepływu pieniędzy, i angażuje się w ten wybór na poziomie infrastruktury.
To ma znaczenie dla ewolucji torów przekazów pieniężnych. Gdy walidator zarabia nagrody za staking, zyskuje też bezpośredni udział w tym, jak sieć ustala priorytety transakcji i je przetwarza. MoneyGram nie wykorzystuje Solany wyłącznie dla jej szybkości w obsłudze płatności. Ma teraz udział w kondycji sieci, bliski współzarządzaniu. To zupełnie inna relacja z blockchainem niż „przyjmujemy krypto”.
Zypto jest oficjalnym partnerem MoneyGram i uruchamia usługę USDC na gotówkę w aplikacji Zypto App poprzez globalną sieć MoneyGram w Stellar. Decyzja MoneyGram o pogłębieniu zaangażowania w blockchain, czyli zostanie walidatorem Solany przy jednoczesnym uruchomieniu MGUSD w Stellar, pokazuje sieć płatniczą o poważnej skali, która stawia na infrastrukturę multi-chain, a nie tylko się jej przygląda.
Źródło: CoinDesk
Bank Anglii rezygnuje z limitów posiadania dla osób fizycznych i ustala pułap 40 miliardów £ dla stablecoinów
 Source: CoinTelegraph
Bank Anglii opublikował 22 czerwca zmienione ramy regulacyjne dla stablecoinów, wprowadzając istotne zmiany w stosunku do wcześniejszych projektów. Bank centralny porzucił proponowane limity, które ograniczałyby posiadanie przez osoby fizyczne do 20 000 £, a przez firmy do 10 milionów £. W ich miejsce wprowadził jedno zabezpieczenie na poziomie makro: tymczasowy łączny limit obiegu w wysokości 40 miliardów £ (około 50,6 miliarda dolarów) dla każdego pojedynczego stablecoina o znaczeniu systemowym.
W kwestii rezerw BoE jeszcze bardziej złagodził wymogi. Emitenci mogą teraz inwestować do 70% rezerw w krótkoterminowy dług rządu Wielkiej Brytanii (bony skarbowe o terminie poniżej sześciu miesięcy). Pozostałe 30% musi znajdować się w nieoprocentowanych depozytach w banku centralnym. Emitenci nie mogą wypłacać odsetek ani dywidend bezpośrednio posiadaczom tokenów, ale nagrody za aktywność, takie jak cashback czy punkty lojalnościowe powiązane z transakcjami płatniczymi, pozostają wyraźnie dozwolone. Regulowane stablecoiny mają trafić na rynek brytyjski w 2027 roku, gdy w życie wejdą pełne ramy regulacyjne dla kryptowalut w tym kraju.
Opinia Zypto: Odwrócenie limitu posiadania to słuszna decyzja i BoE doskonale o tym wie. Limit 20 000 £ na osobę uczyniłby stablecoiny w funtach praktycznie bezużytecznymi dla każdej firmy z realnym wolumenem płatności. Branża mocno się sprzeciwiła, Izba Lordów ją poparła, a bank centralny wysłuchał tych głosów. Tak właśnie powinny działać ramy regulacyjne.
Pułap emisji 40 miliardów £ to ciekawszy element. Sygnalizuje, że głównym zmartwieniem BoE jest ryzyko systemowe dla udzielania kredytów w Wielkiej Brytanii, a nie ochrona konsumentów jako taka. Stablecoin na tyle duży, by wywołać ucieczkę kapitału z systemu bankowego, to ryzyko ogonowe, którym zarządzają. To uzasadniona obawa i rozwiązanie jest rozsądnie skonstruowane. To tymczasowe zabezpieczenie, wyraźnie podlegające przeglądowi, a nie stały limit wpisany do prawa.
Co w praktyce oznacza wyjątek dla nagród za aktywność: emitenci stablecoinów mogą budować programy nagród wokół aktywności płatniczej. To warstwa produktowa, która sprawia, że stablecoiny mogą konkurować z programami lojalnościowymi kart. Wielka Brytania celowo zachowuje tę przestrzeń projektową.
Źródło: CoinTelegraph
Toss Bank z Korei Południowej testuje przekazy w stablecoinach w sieci Solana
 Source: The Crypto Times
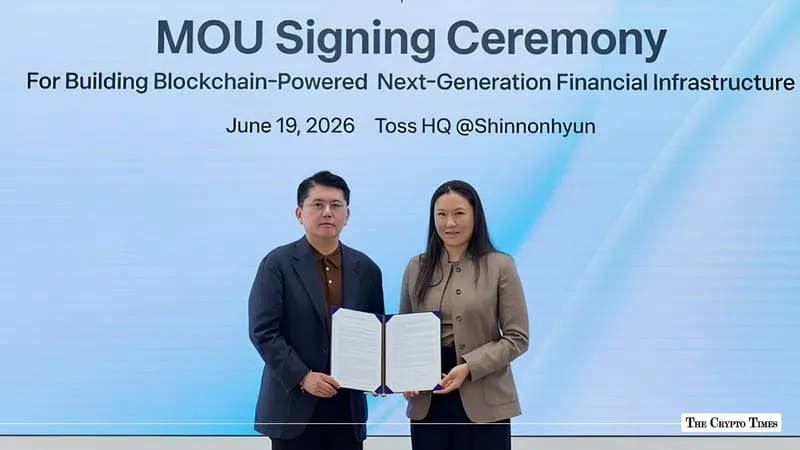
Toss Bank z Korei Południowej podpisał 19 czerwca umowę o strategicznej współpracy z Solana Foundation, ogłoszoną publicznie 22 czerwca. Umowa obejmuje pilotaż mający ocenić, czy tory stablecoinów w sieci Solana mogą obsłużyć przekazy zagraniczne i rozliczenia transgraniczne dla 15 milionów klientów banku. Toss Bank opisuje to jako pierwszą bezpośrednią strategiczną współpracę między południowokoreańskim bankiem działającym wyłącznie w internecie a Solana Foundation.
Pilotaż połączy istniejącą usługę przelewów zagranicznych Toss Banku z siecią Solana, aby zmierzyć szybkość, koszt i niezawodność. Celem jest ustalenie, czy warstwa rozliczeń blockchain może działać ponad obecnymi torami bankowymi bez uszczerbku dla zgodności z przepisami i poziomu usług. Nie ogłoszono żadnego działającego produktu. To prace na etapie badań, ale z określoną ścieżką produktową.
Opinia Zypto: Piętnaście milionów klientów banku to niemała baza użytkowników jak na pilotaż przekazów pieniężnych. Toss Bank to czołowy południowokoreański bank działający wyłącznie w internecie, z klientami korzystającymi głównie z telefonów, młodą demografią i dużym zapotrzebowaniem na płatności międzynarodowe. To, że przy przebudowie swojego produktu do przelewów patrzą na Solanę, a nie na tradycyjne łącza SWIFT, mówi sporo o tym, gdzie leży tempo rozwoju w branży.
Przekazy w stablecoinach mają najczytelniejszą propozycję wartości spośród wszystkich zastosowań płatniczych krypto: rozliczenie jest niemal natychmiastowe, opłaty to ułamek kosztów bankowości korespondencyjnej, a odbiorca nie potrzebuje konta bankowego. Pilotaż testuje warstwę zgodności: czy w pełni regulowany koreański podmiot bankowy może kierować wartość międzynarodową przez publiczny blockchain i jednocześnie spełniać obowiązki dotyczące AML, travel rule i raportowania. Jeśli to się uda, model szybko się skaluje.
Dla każdego, kto korzysta dziś z portfela multi-chain, by przenosić wartość przez granice, tak wygląda głównonurtowa wersja tego doświadczenia, gdy bank buduje ją natywnie.
Źródło: The Crypto Times
ICE i OKX tworzą spółkę joint venture 50 na 50, by wprowadzić tokenizowane akcje NYSE do portfeli krypto
 Source: Fortune
Intercontinental Exchange, spółka matka Nowojorskiej Giełdy Papierów Wartościowych, oraz giełda kryptowalut OKX ogłosiły 22 czerwca spółkę joint venture 50 na 50, która zbuduje infrastrukturę dla tokenizowanych i natywnie cyfrowych produktów finansowych. Spółka będzie działać jako zarejestrowany w USA dom maklerski oraz pośrednik w obrocie kontraktami terminowymi, umożliwiając globalnym użytkownikom OKX dostęp do kontraktów terminowych ICE i tokenizowanych wersji akcji notowanych na NYSE.
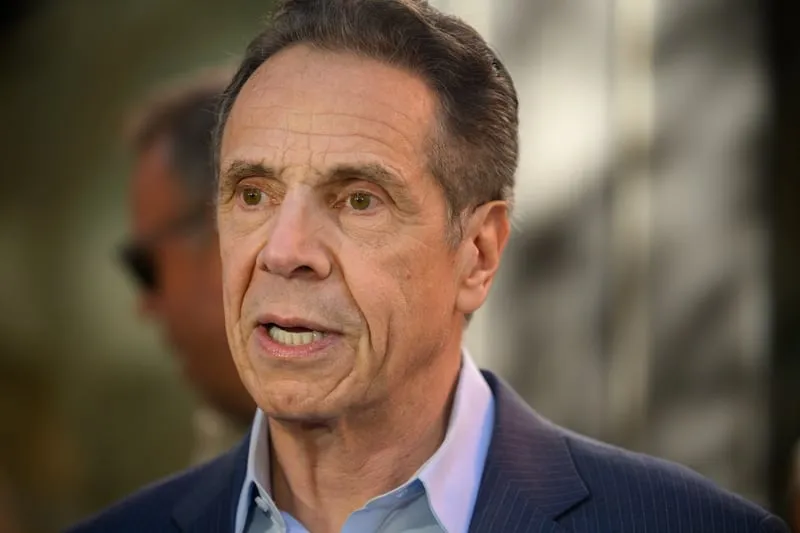
Wspólnym przedsięwzięciem pokieruje jako współprzewodniczący były gubernator stanu Nowy Jork Andrew Cuomo. ICE zainwestowała w marcu około 200 milionów dolarów w OKX przy wycenie około 25 miliardów dolarów. Start planowany jest na drugą połowę 2026 roku i wymaga zgody organów nadzoru. W ramach umowy 120 milionów użytkowników OKX na całym świecie zyskałoby dostęp do tokenizowanego rynku akcji NYSE.
Opinia Zypto: Właściciel budynku Nowojorskiej Giełdy Papierów Wartościowych, który tworzy spółkę w układzie 50 na 50 z giełdą kryptowalut, by trafiły tokenizowane akcje NYSE do cyfrowych portfeli, to nie jest drobny ruch. ICE prowadzi infrastrukturę rynków finansowych, przez którą przechodzi większość światowych funduszy emerytalnych, zarządzających aktywami i instytucji. Gdy taki podmiot angażuje kapitał i udziały we własności w natywnym dla blockchaina kanale dystrybucji, kierunek zmian staje się jasny.
Tokenizowane akcje i aktywa krypto w jednym portfelu zmieniają pytanie produktowe z „czy mam być w krypto, czy w akcjach” na „jak rozłożyć środki między jedno i drugie w jednym środowisku self-custody”. To znacznie większa zmiana, niż się wydaje. Granica portfela między tymi dwiema klasami aktywów znika na poziomie portfela.
Źródło: Fortune
Baillie Gifford i BNY umieszczają fundusz obligacji 118-letniej firmy inwestycyjnej w sieciach Ethereum i Solana
 Source: CoinDesk
Baillie Gifford, zarządzający inwestycjami z Edynburga, założony w 1908 roku, uruchomił 22 czerwca we współpracy z BNY fundusz Baillie Gifford Enhanced Yield Fund (BAGEY). To denominowany w dolarach, aktywnie zarządzany portfel krótkoterminowych publicznych obligacji korporacyjnych, który obecnie oferuje około 7% rentowności. Fundusz ma strukturę brytyjskiej spółki inwestycyjnej otwartej i jest emitowany natywnie zarówno w sieci Ethereum, jak i Solana, a BNY zapewnia infrastrukturę tokenizacji oraz przechowywanie aktywów.
Według Theo Goldena, szefa aktywów cyfrowych w Baillie Gifford, „blockchain służy jako rejestr referencyjny” funduszu. Katey Neate z BNY powiedziała, że start pokazuje, jak „tokenizacja przeszła od koncepcji do zastosowania w realnym świecie”. Fundusz jest dostępny dla kwalifikujących się inwestorów w Wielkiej Brytanii, Szwajcarii i na Kajmanach.
Opinia Zypto: 118-letnia firma zarządzająca około 340 miliardami dolarów aktywów, która emituje fundusz obligacji natywnie w publicznym blockchainie, to historia RWA w jej najdojrzalszej formie. Baillie Gifford nie jest firmą wywodzącą się z kryptowalut, która eksperymentuje z tokenizacją. To głęboko instytucjonalny zarządzający aktywami, który uznał, że infrastruktura funduszy oparta na blockchainie wystarcza jego inwestorom i spełnia jego obowiązki w zakresie zgodności.
Istotny szczegół: blockchain jest rejestrem referencyjnym, a nie równoległym zapisem obok tradycyjnego zaplecza. To inne zobowiązanie architektoniczne niż w większości pilotaży tokenizacji, które prowadzą rejestry off-chain z kopią w blockchainie. Oznacza to również, że rozliczenia, transfery i weryfikacja własności odbywają się domyślnie on-chain.
Zypto obsługuje aktywa ze świata rzeczywistego w aplikacji Zypto App. W miarę jak tokenizowane fundusze takie jak BAGEY stają się coraz szerzej dostępne, coraz większe znaczenie ma infrastruktura do przechowywania, przesyłania i zarządzania tymi aktywami w środowisku samodzielnej opieki: nie dla spekulacji, lecz dla prawdziwego udziału w portfelu.
Źródło: CoinDesk
Najważniejsze wnioski
- Tradycyjna infrastruktura płatnicza nie tylko przyjmuje krypto. Staje się infrastrukturą blockchain. MoneyGram walidujący Solanę i Toss Bank testujący tory stablecoinów sygnalizują, że warstwa rozliczeń zmienia się od środka.
- Regulacje dojrzewają w użytecznym kierunku. Odwrócenie limitu posiadania przez Bank Anglii oraz prace nad przepisami wykonawczymi do amerykańskiej ustawy GENIUS Act w tym tygodniu opowiedziały się po stronie ram, które da się stosować, a nie zakazowych.
- Tokenizowane finanse schodzą z tablicy do rzeczywistości. Fundusz obligacji emitowany natywnie w sieciach Ethereum i Solana, wspierany przez jednego z największych na świecie powierników aktywów, to tokenizacja aktywów ze świata rzeczywistego jako działający produkt, a nie punkt planu rozwoju.
- Portfel staje się uniwersalnym kontem. Gdy akcje NYSE, fundusze obligacji, stablecoiny i aktywa krypto rozliczają się on-chain, różnica między portfelem krypto a kontem finansowym zaczyna się zacierać.
- Dla każdego, kto już używa krypto w realnym życiu, czy to do płatności, przekazów pieniężnych, czy oszczędzania, infrastruktura stojąca za tą aktywnością zapuściła właśnie znacznie głębsze korzenie.