Bank Światowy właśnie przyznał, że jego własna infrastruktura płatnicza jest zbyt wolna. Bank centralny Hongkongu i sieć łącząca 11 500 banków ścigają się, by dogonić szybkość stablecoinów, a nie się jej opierać, a MoneyGram właśnie ułatwił zamianę portfela self-custody na gotówkę w ręku.
- Bank Światowy testuje USDC z Citi i Circle, by przyspieszyć sposób, w jaki pieniądze pomocowe docierają na miejsce.
- Hongkong i Swift łączą duże banki z księgą blockchain na potrzeby całodobowych rozliczeń transgranicznych.
- MoneyGram i portfel Solflare pozwalają teraz posiadaczom USDC wypłacać środki w punktach agentów w ponad 170 krajach.
Trzy różne instytucje doszły w tym tygodniu do tego samego wniosku: pieniądze przemieszczają się lepiej w infrastrukturze blockchain niż przez bankowość korespondencyjną, okna rozliczeniowe czy wizytę w oddziale banku. Bank Światowy i hongkońskie banki pożyczają tę szybkość, zachowując klucze. Użytkownicy Zypto już je mają, a gotówka jest już o krok.
Bank Światowy sięga po USDC i Citi, by przyspieszyć płatności pomocowe
 Źródło: The Block
Grupa Banku Światowego bada regulowane stablecoiny USDC wraz z Citi i Circle, by przyspieszyć sposób, w jaki środki rozwojowe docierają do ludzi, dla których są przeznaczone. Powiązania bankowe Citi miałyby emitować i rozliczać środki w USDC, kierowane przez istniejącą platformę FundsChain Banku Światowego, która już śledzi pieniądze w ponad 350 projektach w 96 krajach.
Prezes WBG Ajay Banga powiedział, że szybsze i tańsze przelewy oznaczają, że „przychodnia zostanie zbudowana na czas” i „rolnik dostanie zapłatę przed końcem sezonu żniw”. Dyrektor generalny Circle, Jeremy Allaire, ujął to dobitniej: pieniądze, które poruszają się z prędkością internetu, „nie powinny być zarezerwowane dla największych banków i korporacji na świecie”.
Zdanie Zypto: Gdy instytucja prowadząca finansowanie rozwoju dla 189 krajów mówi, że jej własne rury są zbyt wolne dla rolnika czekającego na wypłatę w sezonie żniw, nie jest to argument firmy krypto. To Bank Światowy przyznaje, że stablecoiny przenoszą pieniądze lepiej niż system, który już prowadzi.
Użytkownicy Zypto przenoszą USDC między ponad 20 blockchainami na długo przed ogłoszeniem tego pilotażu, bez potrzeby nowego programu, by dotrzeć do następnego kraju.
Hongkong i Swift testują tokenizowane depozyty do całodobowych rozliczeń
 Źródło: CoinDesk
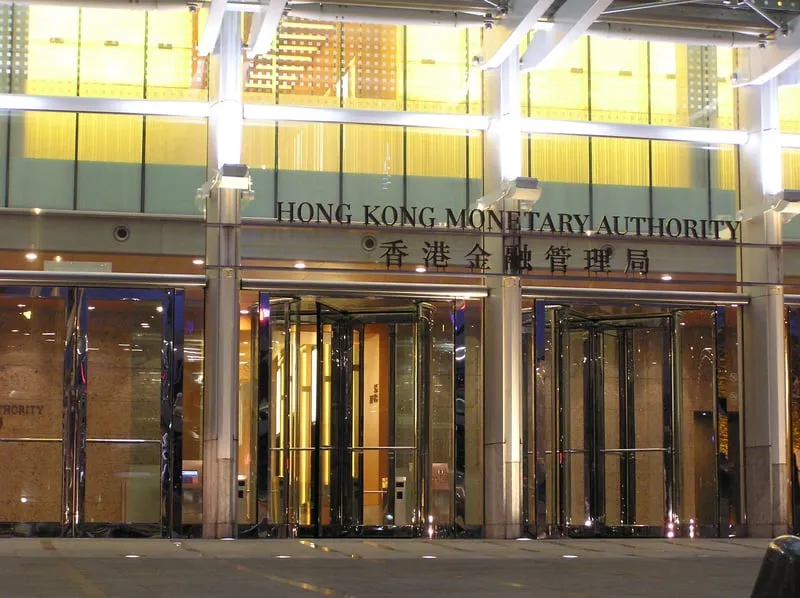
Hongkoński Urząd Monetarny poinformował w poniedziałek, że HSBC, Standard Chartered i Bank of China testują połączenie między księgą blockchain Swift a Project Ensemble, hongkońską platformą rozliczania tokenizowanych aktywów i depozytów. Celem jest umożliwienie bankom przenoszenia pieniędzy przez granice i waluty o każdej porze, co jest tą samą zaletą, która już przyciągnęła biznes do stablecoinów.
Swift, 53-letnia sieć komunikacyjna łącząca 11 500 instytucji finansowych, nazwał projekt eksploracyjnym. W przeciwieństwie do stablecoina, tokenizowany depozyt to wciąż pieniądze leżące na koncie bankowym. Infrastruktura jest nowa. To, kto trzyma pieniądze, nie jest.
Zdanie Zypto: Nazwanie tego „szybkością w stylu stablecoinów” mówi głośno to, co ciche. Banki kopiują jedyną rzecz, w której stablecoiny są dobre, zachowując jedyną, która wciąż czyni z tego pieniądze bankowe: możliwość ich zamrożenia przez bank.
Ta różnica to cały sens prowadzenia własnego portfela multichain. Szybsza infrastruktura to dobra wiadomość tak czy inaczej. Posiadanie aktywa, które po niej przepływa, to dobra wiadomość innego rodzaju.
MoneyGram i Solflare pozwalają posiadaczom USDC wypłacać środki w ponad 170 krajach
 Źródło: NewsBTC
MoneyGram ogłosił nowe połączenie między portfelem self-custody Solflare a MoneyGram Ramps 16 listopada, pozwalając kwalifikującym się użytkownikom Solflare wypłacać USDC na Solanie jako lokalną gotówkę w uczestniczących punktach agentów w ponad 170 krajach i terytoriach. Użytkownik wybiera Wypłać, wybiera MoneyGram, wpisuje kwotę w USDC i odbiera gotówkę w pobliskim punkcie.
Zwolnienie z opłat przy tych wypłatach obowiązuje do 31 grudnia 2026 roku, zgodnie z opublikowanymi warunkami MoneyGram. Zasięg, zasady identyfikacji i dostępność wypłat nadal różnią się w zależności od lokalizacji.
Zdanie Zypto: To rozwiązuje dokładnie ten problem, który self-custody tworzy, gdy pieniądze stają się prawdziwe: trzymanie cyfrowych dolarów jest łatwe, a zamiana ich na gotówkę w ręku bez konta bankowego to ta część, która kiedyś wymagała wizyty w okienku albo kuzyna z kartą bankową.
Użytkownicy Zypto mają tę trasę od czasu przed ogłoszeniem jej przez Solflare. Funkcja USDC to Cash działa w tej samej sieci MoneyGram, wpłata i wypłata gotówki, bez konta bankowego.
Najważniejsze wnioski
- Gdy Bank Światowy mówi, że jego własna infrastruktura wypłat jest zbyt wolna, jest to argument instytucjonalnej klasy za stablecoinami, a nie punkt rozmowy branży krypto.
- „Szybkość w stylu stablecoinów” staje się standardem, z którym banki się porównują, nawet gdy zachowują pieczę nad pieniędzmi przepływającymi nową infrastrukturą.
- Ostatnia mila self-custody to nie trzymanie aktywa, tylko zamiana go na coś, co możesz wydać albo przekazać komuś, kto potrzebuje gotówki dziś. Zasięg MoneyGram zamyka tę lukę.
- Spodziewaj się, że więcej instytucji skopiuje szybkość infrastruktury krypto, zanim skopiuje model własności. Szybkość to ta łatwa część do pożyczenia.
Ceny, opłaty, funkcje i dostępność wymienione w tym artykule były aktualne w momencie publikacji i mogły się od tego czasu zmienić.
Powiązane tematy