מניה מטוקנזת צריכה להעביר את הדיבידנדים ואת זכויות ההצבעה, אחרת ה-SEC לא תיתן לה להיסחר תחת הפטור שפרסמה הבוקר. המבחן הזה, למה הגרסה הדיגיטלית של דבר מזכה אתכם, עובר דרך כל מה שעל הקו היום.
- חמש שנים הוא משך הזמן שבו זירות ניירות ערך מטוקנזים יכולות כעת לרשום ולסחור בלי להירשם כבורסה.
- VIVA, חברת תקשורת סלולרית בבוליביה, מסלקת עסקאות וחונה רזרבות דולר על רשת שנבנתה עבור חברות תקשורת.
- Bitcoin, Ether ושלושה מטבעות יציבים נכנסים ראשונים לכספת של Deutsche Bank, כשהרישיון צפוי באוקטובר.
כל אחד מהם יוצר מרחק שונה בין המחזיק לבין הנכס הנושא את שמו. המרחק הזה הוא החלק שחשוב ביום שמשהו צריך לזוז.
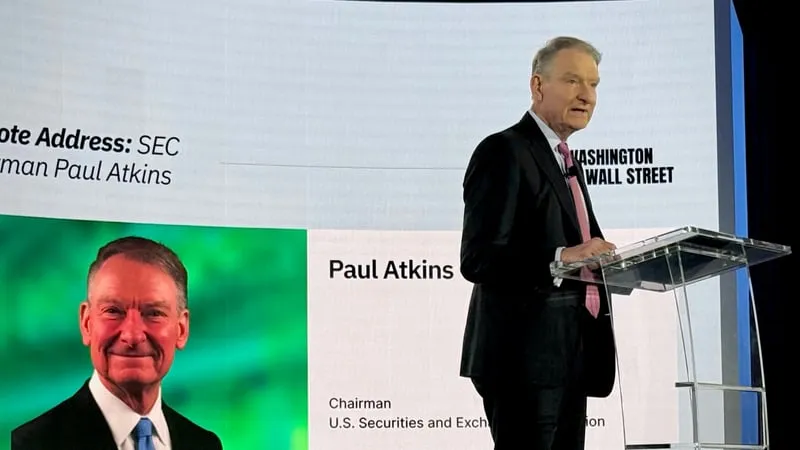
ה-SEC מאפשרת למניה מטוקנזת להיסחר בלי רישיון בורסה
 מקור: CoinDesk
ה-SEC פרסמה הבוקר פטור מותנה גורף שמאפשר לזירות ניירות ערך מטוקנזים לרשום ולסחור בניירות ערך מטוקנזים בלי להירשם כבורסה. הפטור בתוקף לחמש שנים, נכנס לתוקף עם הפרסום, ודורש רק הודעה לרשות במקום ייעוד רשמי.
התנאים נושאים את המשקל. רק טוקנים המייצגים בעלות אמיתית על המניה הבסיסית כשירים, כך שטוקני ניירות ערך סינתטיים לא נכללים. מחזיקים צריכים לקבל את אותן זכויות כמו מחזיקי נייר הערך המסורתי, כולל דיבידנדים והצבעה.
זירה גם צריכה לתת הודעה של 30 יום לפני טוקניזציה של ניירות ערך של חברה אחרת, והמנפיק יכול להתנגד. היו״ר Paul Atkins אמר שהפטור “חייב להיות מלווה בקביעת כללים בת-קיימא” אם שווקי on-chain אמורים להישאר מסלול בר-ביצוע ככל ששווקי ההון משתנים.
העמדה של Zypto: הפטור הוא הכותרת והתנאי הוא החלק השימושי: טוקן צריך להעביר את אותן הזכויות כמו הדבר שהוא מייצג, אחרת הוא לא נחשב לאותו דבר.
זו השאלה הנכונה לשאול על כל דבר שנושא שם של נכס אמיתי, כולל כל נכס מהעולם האמיתי מטוקנז שאף פעם לא מתקרב לזירה אמריקאית.
חברת תקשורת בוליביאנית מעבירה את רזרבות הדולר שלה לרשת ציבורית
 מקור: CoinDesk
VIVA, מפעילה סלולרית בבוליביה שהתרחבה לאחרונה למקסיקו, מעבירה עסקאות סליקה ורזרבות תפעוליות הנקובות בדולר אל Iris, רשת פיננסית לחברות תקשורת סלולרית שבנויה על Avalanche. הרזרבות יושבות ב-USDi, מטבע יציב מגובה דולר שהונפק על ידי Agora.
Iris מובלת על ידי Jules Miller, שותף לשעבר ב-IBM Blockchain, ונושאת התחייבות של 43 מיליון דולר מ-Balesia Group. ההצעה שלה לחברות תקשורת היא שהן יחברו מערכות זהות, חיוב והפצה קיימות לשירותים פיננסיים בלי להחליף את המערכות שהן כבר מפעילות.
VIVA מדווחת על ירידה של 33% בנטישת לקוחות בתשלום מראש ועלייה של 35% בערך חיי הלקוח. הרקע הוא ענף שבו תעבורת הנתונים הסלולרית הגלובלית גדלה ביותר מ-50% בשנה בין 2012 ל-2025, בעוד הכנסות המפעילים זזו בפחות מ-1%.
העמדה של Zypto: חברת תקשורת שמחזיקה את רזרבת התפעול שלה כטוקן דולר היא הצהרה פשוטה על אילו דולרים הכי קל להגיע אליהם, והיא מגיעה מחברה שצריכה לשלם משכורות ולא מבמת כנס.
אותו היגיון הוא הסיבה שמטבעות יציבים נושאים בסופו של דבר כל כך הרבה מהעומס היומיומי בכלכלות שבהן ההמתנה לבנק היא החלק היקר.
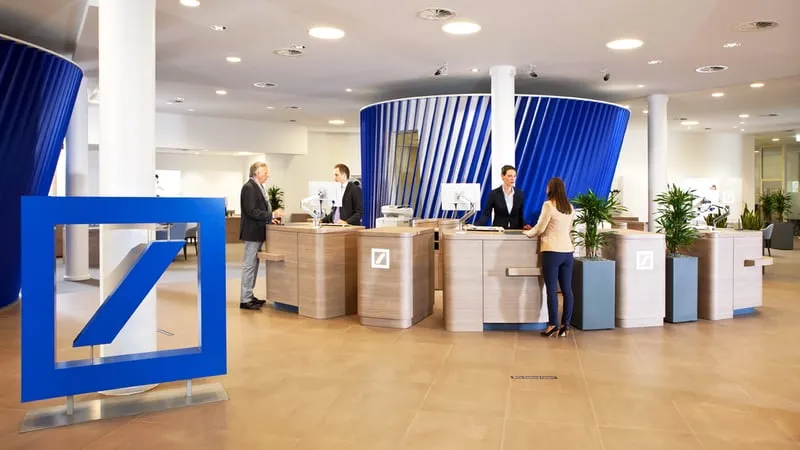
Deutsche Bank צופה לקבל את רישיון המשמורת שלה באוקטובר
 מקור: Bitcoin Magazine
Deutsche Bank מתכוננת להציע משמורת קריפטו ללקוחות תאגידיים ומוסדיים אירופיים, כשהבנק צופה לקבל את הרישיון שלו באוקטובר מהרגולטור הגרמני BaFin תחת MiCA. השירות מתוכנן לעלות לאוויר עד סוף השנה.
רשימת הנכסים הראשונית היא Bitcoin, Ether, USDC, EURC ו-EURAU של AllUnity, עם מכשירים פיננסיים מטוקנזים בהמשך מפת הדרכים. עבודת המשמורת פועלת על בסיס שותפות עם Taurus שמתוארכת ל-2023.
הבנק הגדול בגרמניה מגיע די בעומק התור. BNY Mellon, State Street, Standard Chartered, U.S. Bank ו-Citigroup כל אחד מהם השיק או התחייב למשמורת קריפטו במהלך 18 החודשים האחרונים.
העמדה של Zypto: למוסדות יש סיבות משלהם לרצות שגורם בעל רישיון יחזיק את המפתחות, וזה שירות אמיתי עם ביקוש אמיתי מאחוריו. להחזיק נכס בעצמכם ולתת למישהו להחזיק אותו עבורכם נשארים שני הסדרים שונים, וההבדל צף כשאתם רוצים לזוז.
מפתחות על המכשיר שלכם על פני יותר מ-20 בלוקצ'יינים הם ההסדר האחר, וזה מה שZypto App בנויה סביבו. הורידו את אפליקציית Zypto.
עיקרי הדברים
- טוקן שווה למה שהוא מזכה אתכם בו. ה-SEC כתבה את זה לתוך תנאי היום, וזה תקף באותה מידה עבור טוקנים שאף רגולטור לא מסתכל עליהם.
- מה שמשך חברת תקשורת בוליביאנית on-chain הייתה גישה לדולרים, לא ספקולציה על מחיר. המניע הזה ממשיך להופיע במקומות שבהם הבנקאות המקומית הכי איטית.
- משמורת על ידי מוסד בעל רישיון ומשמורת עצמית עונות על צרכים שונים. לדעת באיזו מהן אתם מחזיקים היא כל העניין.
- שלושה מוסדות זזו צעד on-chain היום תחת שלושה ספרי כללים נפרדים, ואף אחד מהם לא חיכה לאחרים.