Граница между платёжной и блокчейн-инфраструктурой стирается. Гигант денежных переводов с 60 миллионами клиентов сегодня стал валидатором Solana, Банк Англии назвал конкретную цифру предельного размера стейблкоина, а южнокорейский банк решил заменить свои каналы банковских переводов ончейн-расчётами. Традиционные финансы не осторожно присматриваются к крипте. Они перестраивают собственную базовую инфраструктуру.
- MoneyGram становится официальным валидатором Solana, углубляя свою мультичейн-стратегию платежей на стейблкоинах
- Банк Англии отказывается от лимитов на владение для частных лиц и устанавливает потолок эмиссии в £40 млрд для системных стейблкоинов, открывая путь к запуску рынка в 2027 году
- Южнокорейский Toss Bank и Solana Foundation договорились о пилоте переводов на стейблкоинах для 15 миллионов клиентов
- Intercontinental Exchange и OKX запускают совместное предприятие 50 на 50, чтобы предоставить глобальным криптопользователям токенизированные акции NYSE и фьючерсы ICE
- Baillie Gifford и BNY вывели облигационный фонд 118-летней инвестиционной компании в сети Ethereum и Solana, запуск состоялся сегодня
Сквозная тема дня — инфраструктура. Каждая новость о рельсах: кто ими управляет, на чём происходят расчёты и как быстро старая гвардия стремится получить свою долю в новых.
MoneyGram становится валидатором Solana на фоне курса на платежи в стейблкоинах
 Source: CoinDesk
MoneyGram объявила 22 июня, что стала официальным валидатором сети Solana и теперь помогает обрабатывать и защищать транзакции в блокчейне с алгоритмом proof-of-stake. Компания также присоединилась к Solana Developer Platform вместе с Mastercard, Worldpay и Western Union. Этот шаг последовал за запуском 2 июня MGUSD — собственного стейблкоина MoneyGram, номинированного в долларах и выпущенного в сети Stellar в партнёрстве с Bridge, а также за её ролью якорного валидатора в блокчейн-платёжной сети Tempo.
Генеральный директор Алекс Холмс чётко обозначил логику: «MoneyGram последние несколько лет интегрировала блокчейн в нашу платёжную инфраструктуру. Мы убеждены, что будущее глобального движения денег будет построено на открытых, совместимых между собой рельсах стейблкоинов, доступных любому человеку в любой точке мира».
Мнение Zypto: То, что MoneyGram проверяет транзакции в Solana и одновременно запускает MGUSD в Stellar, — самое наглядное воплощение мультичейн-стратегии для стейблкоинов. Платёжная сеть с 60 миллионами клиентов и почти 500 000 точек продаж не экспериментирует. Она решает, какие блокчейны будут важны в следующее десятилетие движения денег, и подкрепляет свой выбор обязательствами на уровне инфраструктуры.
Это важно для того, как будут развиваться рельсы денежных переводов. Когда валидатор получает награды за стейкинг, он также получает прямое участие в том, как сеть расставляет приоритеты и обрабатывает транзакции. MoneyGram использует скорость Solana не только для пропускной способности платежей. Теперь у компании есть доля в здоровье сети, близкая к участию в управлении. Это совсем другое отношение к блокчейну, чем «мы принимаем крипту».
Zypto — официальный партнёр MoneyGram и запускает в Zypto App сервис USDC в наличные через глобальную сеть MoneyGram на базе Stellar. Решение MoneyGram углубить своё присутствие в блокчейне, став валидатором Solana и запустив MGUSD в Stellar, показывает платёжную сеть серьёзного масштаба, которая делает ставки на мультичейн-инфраструктуру, а не просто пробует силы.
Источник: CoinDesk (КоинДеск)
Банк Англии отказывается от лимитов на владение для частных лиц и устанавливает потолок для стейблкоинов в £40 млрд
 Source: CoinTelegraph
Банк Англии 22 июня опубликовал пересмотренные регуляторные рамки для стейблкоинов, внеся существенные изменения по сравнению с ранними черновиками. Центральный банк отказался от предложенных лимитов, которые ограничивали бы владение частных лиц суммой £20 000, а компаний — £10 млн. Вместо них введено единое ограничение макроуровня: временный совокупный лимит обращения в £40 млрд (примерно $50,6 млрд) для любого отдельного системного стейблкоина.
Требования к резервам Банк Англии смягчил ещё сильнее. Эмитенты теперь могут вкладывать до 70% резервов в краткосрочный государственный долг Великобритании (казначейские векселя сроком менее шести месяцев). Оставшиеся 30% должны находиться на беспроцентных депозитах в центральном банке. Эмитенты не могут напрямую выплачивать держателям токенов проценты или дивиденды, но вознаграждения за активность, такие как кешбэк или баллы лояльности за платёжные операции, остаются прямо разрешёнными. Регулируемые стейблкоины должны появиться в Великобритании в 2027 году, когда вступят в силу полные регуляторные рамки страны для криптовалют.
Мнение Zypto: Отмена потолка на владение — верное решение, и в Банке Англии это понимают. Лимит в £20 000 на человека сделал бы стерлинговые стейблкоины практически непригодными для любого бизнеса с реальными объёмами платежей. Отрасль решительно возражала, Палата лордов её поддержала, а центральный банк прислушался. Именно так и должны работать регуляторные рамки.
Потолок эмиссии в £40 млрд — более интересная часть. Он показывает, что главная забота Банка Англии — системный риск для кредитования в Великобритании, а не защита потребителей как таковая. Стейблкоин, достаточно крупный, чтобы вызвать отток капитала из банковской системы, — вот тот хвостовой риск, которым они управляют. Это законное опасение, и оно выстроено разумно. Это временное ограничение, прямо подлежащее пересмотру, а не постоянный лимит, закреплённый в законе.
Что на практике означает исключение для вознаграждений за активность: эмитенты стейблкоинов могут строить программы вознаграждений вокруг платёжной активности. Это тот продуктовый слой, который делает стейблкоины конкурентоспособными по сравнению с картами лояльности. Великобритания намеренно сохраняет это пространство для проектирования продуктов.
Источник: CoinTelegraph (Коинтелеграф)
Южнокорейский Toss Bank запускает пилот переводов на стейблкоинах в сети Solana
 Source: The Crypto Times
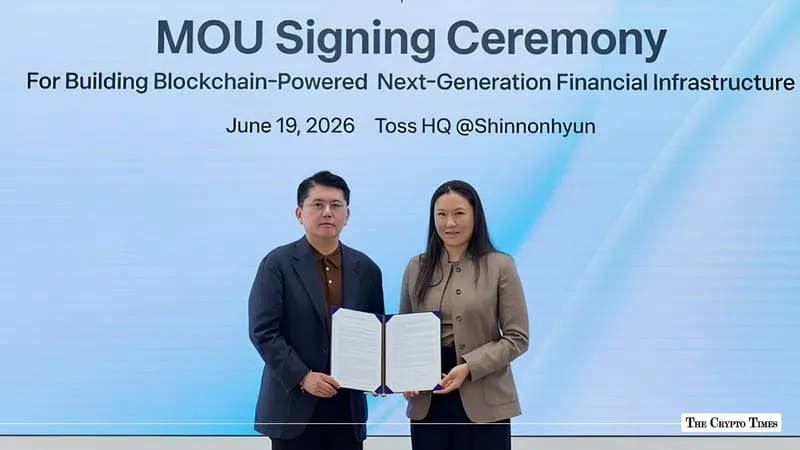
Южнокорейский Toss Bank 19 июня подписал соглашение о стратегическом сотрудничестве с Solana Foundation, которое было публично объявлено 22 июня. Соглашение предусматривает проверку концепции: сможет ли инфраструктура стейблкоинов в Solana поддерживать зарубежные переводы и трансграничные расчёты для 15 миллионов клиентов банка. Toss Bank называет это первым прямым стратегическим сотрудничеством между южнокорейским интернет-банком и Solana Foundation.
В рамках пилота действующий сервис зарубежных переводов Toss Bank подключат к сети Solana, чтобы измерить скорость, стоимость и надёжность. Цель — определить, может ли блокчейн-слой расчётов работать поверх существующих банковских рельсов без ущерба для соблюдения требований и уровня обслуживания. О запуске реального продукта не объявлено. Это исследовательский этап с определённым путём к продукту.
Мнение Zypto: Пятнадцать миллионов клиентов банка — это немалая пользовательская база для пилота денежных переводов. Toss Bank — ведущий интернет-банк Южной Кореи с мобильной клиентской аудиторией, молодой демографией и высоким спросом на международные платежи. Тот факт, что для обновлённого сервиса переводов они смотрят на Solana, а не на традиционные каналы SWIFT, многое говорит о том, где находится скорость развития отрасли.
У переводов в стейблкоинах самое очевидное ценностное предложение среди всех сценариев крипто-платежей: расчёт почти мгновенный, комиссии составляют малую долю от корреспондентского банкинга, а банковский счёт у получателя не нужен. Этот пилот проверяет слой комплаенса: может ли полностью регулируемое корейское банковское учреждение направлять международные средства через публичный блокчейн и одновременно выполнять свои обязательства по AML, правилу путешествия и отчётности. Если это сработает, модель будет быстро масштабироваться.
Для тех, кто уже сегодня переводит средства через границы с помощью мультичейн-кошелька, так выглядит массовая версия этого опыта, когда банк создаёт её изначально у себя.
Источник: The Crypto Times
ICE и OKX создают совместное предприятие 50 на 50, чтобы поместить токенизированные акции NYSE в криптокошельки
 Source: Fortune
Intercontinental Exchange, материнская компания Нью-Йоркской фондовой биржи, и криптобиржа OKX 22 июня объявили о создании совместного предприятия 50 на 50 для построения инфраструктуры токенизированных и цифровых по своей природе финансовых продуктов. Предприятие будет работать как зарегистрированный в США брокер-дилер и комиссионный торговец фьючерсами, позволяя пользователям OKX по всему миру получать доступ к фьючерсным контрактам ICE и токенизированным версиям акций, торгуемых на NYSE.
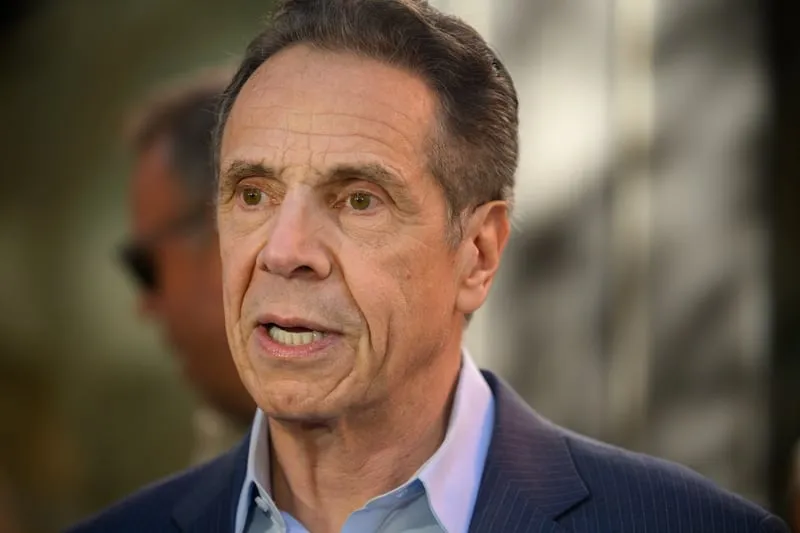
Сопредседателем совместного предприятия станет бывший губернатор Нью-Йорка Эндрю Куомо. В марте ICE инвестировала в OKX около $200 млн при оценке примерно в $25 млрд. Запуск намечен на вторую половину 2026 года при условии одобрения регуляторов. В рамках соглашения 120 миллионов пользователей OKX по всему миру получат доступ к рынку токенизированных акций NYSE.
Мнение Zypto: Владелец здания Нью-Йоркской фондовой биржи создаёт с криптобиржей совместное предприятие 50 на 50, чтобы поместить токенизированные акции NYSE в цифровые кошельки, — это немалый шаг. ICE управляет инфраструктурой финансового рынка, через которую проходят пенсионные фонды, управляющие активами и институты по всему миру. Когда такая структура вкладывает капитал и долю владения в блокчейн-ориентированный канал дистрибуции, направление движения становится очевидным.
Токенизированные акции и криптоактивы в одном кошельке меняют сам вопрос о продукте: вместо «вкладываться в крипту или в акции» он звучит как «как распределить средства между тем и другим в одной среде самостоятельного хранения». Это гораздо более значительный сдвиг, чем кажется. На уровне кошелька граница портфеля между двумя классами активов исчезает.
Источник: Fortune
Baillie Gifford и BNY вывели облигационный фонд 118-летней инвестиционной компании в сети Ethereum и Solana
 Source: CoinDesk
Baillie Gifford — инвестиционная компания из Эдинбурга, основанная в 1908 году, — 22 июня совместно с BNY запустила Baillie Gifford Enhanced Yield Fund (BAGEY). Это активно управляемый портфель краткосрочных публичных корпоративных облигаций в долларах с доходностью около 7% годовых на данный момент. Фонд оформлен как британская открытая инвестиционная компания, подпадающая под местное регулирование, и выпущен изначально сразу в сетях Ethereum и Solana, а BNY предоставляет инфраструктуру токенизации и хранение активов.
По словам Тео Голдена, руководителя направления цифровых активов в Baillie Gifford, «блокчейн служит реестром учёта» для фонда. Кейти Нит из BNY заявила, что запуск показывает, как «токенизация перешла от концепции к реальному применению». Фонд доступен для имеющих на это право инвесторов в Великобритании, Швейцарии и на Каймановых островах.
Мнение Zypto: Фирма с 118-летней историей, управляющая примерно $340 млрд активов, выпускает облигационный фонд сразу в публичном блокчейне, — это история RWA в самой зрелой форме. Baillie Gifford — не крипто-бизнес, экспериментирующий с токенизацией. Это глубоко институциональный управляющий активами, который пришёл к выводу, что блокчейн-инфраструктура для фондов достаточно хороша для его инвесторов и его обязательств по соблюдению требований.
Важная деталь: блокчейн здесь — реестр учёта, а не параллельная запись рядом с традиционным бэк-офисом. Это иное архитектурное обязательство, чем в большинстве пилотов по токенизации, где ведут офчейн-реестры с зеркалом в блокчейне. Это также значит, что расчёты, переводы и проверка права собственности по умолчанию происходят в блокчейне.
Zypto поддерживает реальные активы в Zypto App. По мере того как токенизированные фонды вроде BAGEY становятся всё доступнее, всё важнее становится инфраструктура для хранения, перевода и управления такими активами в среде самостоятельного хранения: не ради спекуляций, а для настоящего участия в портфеле.
Источник: CoinDesk (КоинДеск)
Ключевые выводы
- Традиционная платёжная инфраструктура не просто принимает крипту. Она становится блокчейн-инфраструктурой. То, что MoneyGram проверяет транзакции в Solana, а Toss Bank тестирует рельсы стейблкоинов, говорит о том, что слой расчётов меняется изнутри.
- Регулирование взрослеет в рабочем направлении. И отмена потолка на владение в Банке Англии, и разработка правил по американскому закону GENIUS Act на этой неделе встали на сторону работоспособных рамок, а не запретительных.
- Токенизированные финансы уходят с чертёжной доски. Облигационный фонд, выпущенный изначально в Ethereum и Solana при поддержке одного из крупнейших в мире кастодианов, — это токенизация реальных активов как действующий продукт, а не пункт дорожной карты.
- Кошелёк становится универсальным счётом. Когда акции NYSE, облигационные фонды, стейблкоины и криптоактивы будут рассчитываться в блокчейне, различие между криптокошельком и финансовым счётом начнёт стираться.
- Для всех, кто уже использует крипту в реальной жизни, будь то платежи, денежные переводы или сбережения, инфраструктура, на которой держится эта активность, заметно глубже пустила корни.