Сьогоднішні новини про виходи. Хто може їх закрити, хто може за ними спостерігати і хто може тихо забрати те, що через них проходить.
- Банківське лобі Америки хоче, щоб клієнтську справу відкривали ще до того, як стейблкоїн перетвориться назад на долари.
- Регулятор, міністерство фінансів і центральний банк Японії перебудовують те, як розраховуються акції та державні облігації.
- Тридцять дев’ять банківських асоціацій штатів хочуть власний блокчейн до 2027 року.
- П’ять місяців, сорок шкідливих розширень Firefox (Файєрфокс) і постійний збір фраз відновлення.
Кожна історія ставить те саме питання з іншого боку: де лежить твоя вартість, коли ти на неї не дивишся, і хто має дати згоду, перш ніж вона зрушить?
Банківське лобі хоче клієнтську справу, перш ніж ти виведеш гроші
 Джерело: CryptoSlate (КріптоСлейт)
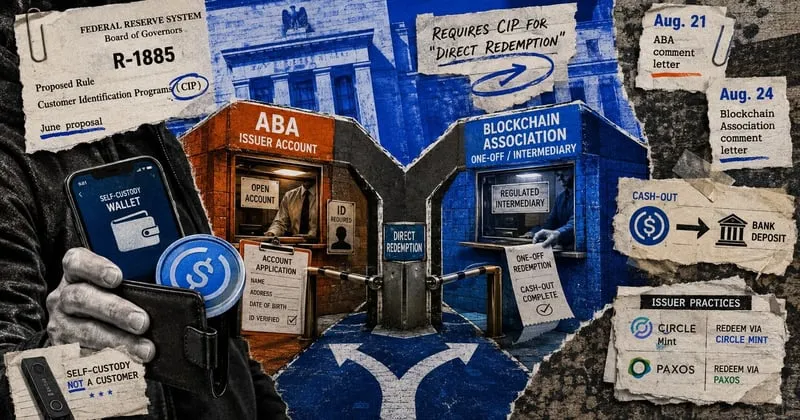
Американська асоціація банкірів попросила федеральних регуляторів вимагати наявність рахунку, перш ніж хтось купує або викуповує платіжний стейблкоїн напряму в емітента, разом із процедурами ідентифікації клієнта. Коментар подали 21 серпня у відповідь на червневу спільну регуляторну пропозицію, яка ставила питання, чи створює пряме викуплення клієнтські відносини взагалі.
Blockchain Association (Блокчейн Асосіейшн) подала протилежну позицію через три дні, 24 серпня. Її аргумент такий: одноразове викуплення або те, що проходить через посередника, не повинно автоматично відкривати рахунок. Якщо переможе трактування ABA, власникам USDC і подібних токенів знадобиться вже відкритий рахунок в емітента, перш ніж долари зможуть до них дійти.
Погляд Zypto: Емітент, який може вимагати рахунок, перш ніж повернути твої долари, так само може відмовити тобі в його відкритті. Ось справжня форма токена з правом викупу: переміщати його можеш ти, а розраховуватися за ним доводиться комусь іншому.
Вихід не обов’язково має проходити через головні двері емітента. USDC to Cash перетворює USDC на фізичну місцеву валюту в точках MoneyGram, що беруть участь у програмі, і банківський рахунок для цього не потрібен. Завантажуй Zypto App (застосунок Zypto).
Японія переносить свої акції та державні облігації у спільний реєстр
 Джерело: The Block (Зе Блок)
Агентство фінансових послуг Японії, Міністерство фінансів і Банк Японії спільно будують систему розрахунків на блокчейні для акцій і державних облігацій разом із місцевими фінансовими установами, повідомляє Nikkei (Ніккей). План розробки мають підготувати на початку 2027 року, а повністю робочою система стане на початку 2030-х.
Розрахунки перейдуть від нинішнього дводенного циклу до реального часу. Близько 40 регіональних та онлайн-банків уже тестують перекази токенізованих депозитів, а окремі поправки з 2027 фінансового року перекласифікують приблизно 105 криптовалют як фінансові інструменти, застосовуючи єдину ставку близько 20% замість ставок, які зараз доходять до 55%.
Погляд Zypto: Два дні на розрахунок за угодою з акціями ніколи не були технічною потребою. Так працювала швидкість паперової роботи під сподом, і те, що центральний банк перебудовує цей шар, добре показує, наскільки звичною стала ця технологія.
Та сама токенізація, завдяки якій державна облігація розраховується в реальному часі, ставить активи реального світу у некастодіальний гаманець поряд з усім іншим, що ти тримаєш.
Тридцять дев’ять банківських асоціацій беруться будувати власний блокчейн
 Джерело: Cointelegraph (Коінтелеграф)
Тридцять дев’ять банківських асоціацій штатів США створили BankChain Alliance, щоб побудувати загальнонаціональну блокчейн-мережу у власності банківської галузі, із запуском, запланованим на 2027 рік. Банкам по всій країні запропонують купити в ній частки власності.
Суть задуму в тому, що її токенізовані депозити залишаються вимогами до окремого банку, а не стають самостійними стейблкоїнами, тож кошти клієнтів лишаються на балансі того самого банку, тоді як перекази працюють круглу добу. Управління, фінансування і те, які банки вже долучилися, залишили без розголошення. Мережа стає в один ряд з ончейн-мережею грошей The Clearing House (Зе Клірінг Гаус), мережею регіональних кредиторів Cari та DTX Consortium.
Погляд Zypto: Токенізований депозит означає вимогу до конкретного банку, і поводиться він саме так, зокрема щодо того, хто може ним володіти і коли його можна зупинити. Це реальний продукт, і його варто називати тим, чим він є, а не складати в одну купу з усім іншим, що рухається в блокчейні.
Стейблкоїни переміщують вартість між людьми, які не мають спільного банку й ніколи не бачилися. Депозитний токен переміщує вартість усередині установи, що його випустила. Якщо ти знаєш, що саме тримаєш, то знаєш і те, хто має дати згоду, перш ніж воно зрушить.
Сорок розширень Firefox (Файєрфокс) п’ять місяців полювали на ключі гаманців
 Джерело: Decrypt (Дікрипт)
Компанія з безпеки Socket пов’язала 77 ідентичностей розширень Firefox (Файєрфокс) з однією кампанією, 40 з них підтверджено як шкідливі, і всі вони видавали себе за OKX, Rabby Wallet (Рабі Воллет) і TronLink (ТронЛінк) через майже однакові назви. Дев’ять спершу публікували справжні застосунки зі спортивними результатами, а потім оновлення тихо перетворило їх на крадіїв гаманців.
Близько двадцяти показували переконливий екран гаманця й просили користувача імпортувати наявний гаманець, перехоплюючи будь-яку введену фразу відновлення. Тринадцять були зміненими збірками Rabby (Рабі), які працювали як звичайно, але надсилали збережені дані акаунтів на сторонній сервер, а п’ять збирали збережені дані для входу та вміст буфера обміну. Записи про підписання в Mozilla (Мозілла) тягнуться з 9 березня до 3 серпня. Порада Socket пряма: кожен, хто вводив фразу в одне з цих розширень, має вважати її остаточно скомпрометованою, бо видалення не повертає того, що вже надіслано.
Погляд Zypto: Ключ, який живе в програмному забезпеченні, може прочитати інше програмне забезпечення, що працює поруч. П’ять місяців підписаних, оновлюваних і цілком звичайних на вигляд розширень, ось як це виглядає на практиці.
Відповідь на цю конкретну проблему полягає в тому, щоб винести підтвердження за межі пристрою. Vault Key Card (картка-сховище ключів) розподіляє повноваження на підпис між телефоном і карткою, тому зламаний пристрій усе одно не зможе підтвердити транзакцію, поки картку фізично не піднесеш.
Ключові висновки
- Дискусія про стейблкоїни перейшла від того, хто може їх випускати, до того, хто може з них вийти. Контроль міститься саме у викупі, і саме про це подала документ ABA.
- Установи перебирають механіку цієї технології, тобто миттєві розрахунки й токенізовані депозити, значно раніше, ніж її відкритість.
- Депозитний токен і стейблкоїн обидва рухаються в блокчейні. Читати варто саме те, на чиєму балансі сидить кожен із них.
- Програмні ключі ділять пристрій з усім іншим, що на ньому працює, і саме для цього потрібен крок фізичного підтвердження.
- Коли у 2030-х японські державні облігації розраховуватимуться в реальному часі, цікавим буде не питання, чи може вартість рухатися миттєво. Цікавим буде те, хто досі мусить дати згоду, перш ніж вона зрушить.
Ціни, комісії, функції та доступність, згадані в цій статті, були актуальні на момент публікації і з того часу могли змінитися.