Grænsen mellem betalingsinfrastruktur og blockchain-infrastruktur er ved at forsvinde. En pengeoverførselsgigant med 60 millioner kunder blev i dag Solana-validator, Bank of England satte et tal på, hvor stor en stablecoin må blive, og en sydkoreansk bank har meldt sig til at erstatte sine bankoverførselssystemer med afvikling onchain. Traditionel finans tager ikke forsigtigt imod krypto. Den bygger sit centrale rørsystem om.
- MoneyGram bliver officiel Solana-validator og uddyber sin multichain-strategi for stablecoin-betalinger
- Bank of England dropper lofter for individuelle beholdninger og fastsætter et udstedelsesloft på 40 mia. pund for systemiske stablecoins, så vejen er banet for en markedslancering i 2027
- Sydkoreas Toss Bank og Solana Foundation aftaler at pilotteste stablecoin-baserede pengeoverførsler til 15 millioner kunder
- Intercontinental Exchange og OKX lancerer et 50-50 joint venture, der skal bringe tokeniserede NYSE-aktier og ICE-futures til kryptobrugere globalt
- Baillie Gifford og BNY lægger en 118 år gammel investeringsvirksomheds obligationsfond på Ethereum og Solana, live fra i dag
Dagens røde tråd er infrastruktur. Hver eneste historie handler om skinnerne: hvem der kontrollerer dem, hvad der afvikles på dem, og hvor hurtigt det gamle garde bevæger sig for at eje en del af de nye.
MoneyGram bliver Solana-validator i et stablecoin-betalingsfremstød
 Source: CoinDesk
MoneyGram meddelte den 22. juni, at virksomheden er blevet officiel validator på Solana-netværket og hjælper med at behandle og sikre transaktioner på proof-of-stake-kæden. Virksomheden er også kommet med i Solana Developer Platform sammen med Mastercard, Worldpay og Western Union. Skridtet følger efter MoneyGrams lancering af MGUSD den 2. juni, sin egen dollardenominerede stablecoin udstedt på Stellar i samarbejde med Bridge, og efter dens rolle som anchor-validator på det blockchain-baserede betalingsnetværk Tempo.
Adm. direktør Alex Holmes forklarede logikken klart: «MoneyGram har de seneste år integreret blockchain i vores betalingsinfrastruktur. Vi mener, at fremtidens globale pengeoverførsler bygges på åbne, interoperable stablecoin-skinner, som alle, overalt, kan få adgang til.»
Zypto mener: At MoneyGram validerer Solana og samtidig kører MGUSD på Stellar er multichain-strategien for stablecoins i sin mest konkrete form. Et betalingsnetværk med 60 millioner kunder og næsten 500.000 detailsteder eksperimenterer ikke. Det beslutter, hvilke blockchains der får betydning for det næste årti af pengeoverførsler, og binder sig på infrastrukturniveau til disse valg.
Det har betydning for, hvordan overførselssystemerne udvikler sig. Når en validator tjener staking-belønninger, får den også direkte medindflydelse på, hvordan et netværk prioriterer og behandler transaktioner. MoneyGram bruger ikke bare Solanas hastighed til betalingsgennemløb. Virksomheden har nu en governance-nær andel i netværkets sundhed. Det er et andet forhold til blockchain end «vi accepterer krypto».
Zypto er officiel partner med MoneyGram og aktiverer tjenesten USDC til kontanter i Zypto App via MoneyGrams globale netværk på Stellar. MoneyGrams beslutning om at uddybe sit engagement i blockchain, ved at blive Solana-validator og samtidig køre MGUSD på Stellar, viser et betalingsnetværk i stor skala, der satser på multichain-infrastruktur og ikke blot prøver sig frem.
Kilde: CoinDesk
Bank of England dropper lofter for individuelle beholdninger og fastsætter et stablecoin-loft på 40 mia. pund
 Source: CoinTelegraph
Bank of England offentliggjorde den 22. juni sit reviderede regelsæt for stablecoins med væsentlige ændringer i forhold til tidligere udkast. Centralbanken droppede de foreslåede lofter, som ville have begrænset privatpersoners beholdninger til 20.000 pund og virksomheders til 10 mio. pund. I stedet indførte den ét samlet værn på makroniveau: en midlertidig samlet cirkulationsgrænse på 40 mia. pund (cirka 50,6 mia. dollar) for enhver enkelt systemisk stablecoin.
Hvad angår reserver lempede BoE kravene yderligere. Udstedere må nu investere op til 70% af reserverne i kortfristet britisk statsgæld (T-bills med løbetid under seks måneder). De resterende 30% skal stå på rentefrie indlån i centralbanken. Udstedere må ikke betale renter eller udbytte direkte til token-indehavere, men aktivitetsbaserede belønninger som cashback eller loyalitetspoint knyttet til betalingstransaktioner er fortsat udtrykkeligt tilladt. Regulerede stablecoins ventes lanceret i Storbritannien i 2027, når landets samlede regelsæt for krypto træder i kraft.
Zypto mener: Det er rigtigt at droppe loftet over beholdninger, og BoE ved det. Et loft på 20.000 pund for privatpersoner ville have gjort sterling-stablecoins stort set ubrugelige for enhver virksomhed med reelle betalingsvolumener. Branchen pressede hårdt på, House of Lords bakkede dem op, og centralbanken lyttede. Sådan skal regelsæt fungere.
Udstedelsesloftet på 40 mia. pund er den mere interessante del. Det signalerer, at BoE primært er optaget af systemisk risiko for britisk kreditgivning og ikke af forbrugerbeskyttelse i sig selv. En stablecoin, der er stor nok til at udløse kapitalflugt fra banksystemet, er den halerisiko, de håndterer. Det er en berettiget bekymring, og den er skruet fornuftigt sammen. Det er et midlertidigt værn, som udtrykkeligt kan tages op til revision, ikke en permanent grænse skrevet ind i loven.
Hvad undtagelsen for aktivitetsbaserede belønninger betyder i praksis: udstedere af stablecoins kan bygge belønningsprogrammer op omkring betalingsaktivitet. Det er det produktlag, der gør stablecoins konkurrencedygtige over for kortenes loyalitetsprogrammer. Storbritannien bevarer bevidst dette designrum.
Kilde: CoinTelegraph
Sydkoreas Toss Bank pilottester stablecoin-overførsler på Solana
 Source: The Crypto Times
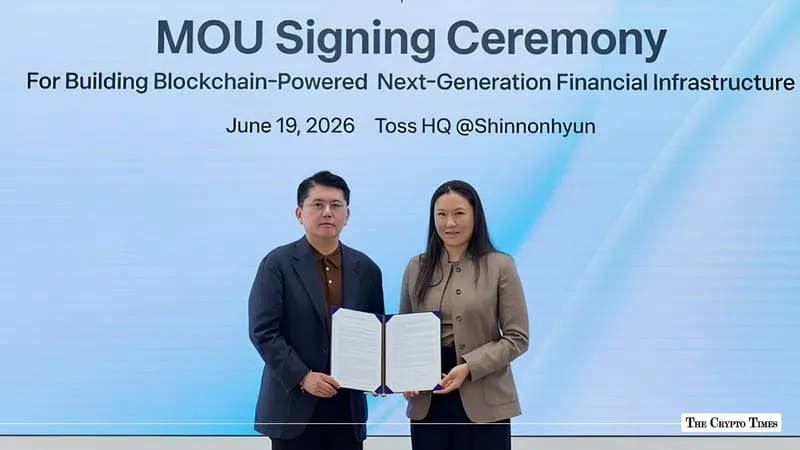
Sydkoreas Toss Bank underskrev den 19. juni en strategisk samarbejdsaftale med Solana Foundation, som blev offentliggjort den 22. juni. Aftalen omfatter et proof-of-concept, der skal vurdere, om stablecoin-skinner på Solana kan understøtte udlandsoverførsler og grænseoverskridende afvikling for bankens 15 millioner kunder. Toss Bank beskriver det som det første direkte strategiske samarbejde mellem en sydkoreansk netbank og Solana Foundation.
Piloten skal koble Toss Banks eksisterende udlandsoverførselstjeneste til Solanas netværk for at måle hastighed, omkostninger og pålidelighed. Målet er at afgøre, om et afviklingslag på blockchain kan ligge oven på de nuværende banksystemer uden at gå på kompromis med compliance eller servicekvalitet. Intet live produkt er annonceret. Det er arbejde på forskningsstadiet med en defineret produktvej.
Zypto mener: Femten millioner bankkunder er ikke en lille brugerbase til et pilotprojekt for pengeoverførsler. Toss Bank er Sydkoreas førende netbank med en mobilnativ kundebase, en ung demografi og stor efterspørgsel efter internationale betalinger. At de ser på Solana frem for traditionelle SWIFT-systemer til deres ombyggede overførselsprodukt, siger noget om, hvor branchens udviklingstempo ligger.
Stablecoin-overførsler har det klareste værditilbud af alle kryptobetalingsområder: afviklingen er næsten øjeblikkelig, gebyrerne er en brøkdel af korrespondentbankernes, og modtageren behøver ikke en bankkonto. Det, piloten tester, er compliance-laget: om en fuldt reguleret koreansk bankenhed kan sende international værdi over en offentlig blockchain og samtidig opfylde sine forpligtelser inden for AML, rejseregel og indberetning. Hvis det virker, skalerer modellen hurtigt.
For alle, der i dag bruger en multichain-tegnebog til at flytte værdi over grænser, er det sådan, den almindelige version af den oplevelse ser ud, når en bank bygger den indbygget.
Kilde: The Crypto Times
ICE og OKX danner et 50-50 joint venture for at lægge tokeniserede NYSE-aktier i kryptotegnebøger
 Source: Fortune
Intercontinental Exchange, moderselskabet bag New York Stock Exchange, og kryptobørsen OKX annoncerede den 22. juni et 50-50 joint venture, der skal bygge infrastruktur til tokeniserede og digitalt native finansielle produkter. Virksomheden vil fungere som en registreret broker-dealer og futures commission merchant i USA, så OKX's globale brugere får adgang til ICE-futureskontrakter og tokeniserede versioner af NYSE-noterede aktier.
Joint venturet vil blive ledet i fællesskab af New Yorks tidligere guvernør Andrew Cuomo. ICE investerede cirka 200 mio. dollar i OKX i marts til en værdiansættelse på omkring 25 mia. dollar. Lanceringen er målsat til andet halvår af 2026, med forbehold for myndighedsgodkendelse. OKX's 120 millioner globale brugere vil som led i aftalen få adgang til NYSE's marked for tokeniserede aktier.
Zypto mener: At ejeren af New York Stock Exchange bygger et 50-50 joint venture med en kryptobørs for at lægge tokeniserede NYSE-aktier i digitale tegnebøger er ikke et lille skridt. ICE driver den finansielle markedsinfrastruktur, som størstedelen af verdens pensionskasser, kapitalforvaltere og institutioner sender deres handler igennem. Når den enhed binder kapital og ejerandele til en blockchain-baseret distributionskanal, bliver retningen tydelig.
Tokeniserede aktier og kryptoaktiver i samme tegnebog ændrer produktspørgsmålet fra «skal jeg være i krypto eller i aktier» til «hvordan fordeler jeg på tværs af begge i ét selvforvaltet miljø». Det er et langt større skifte, end det lyder. Porteføljegrænsen mellem de to aktivklasser forsvinder i tegnebogslaget.
Kilde: Fortune
Baillie Gifford og BNY lægger en 118 år gammel investeringsvirksomheds obligationsfond på Ethereum og Solana
 Source: CoinDesk
Baillie Gifford, den Edinburgh-baserede investeringsforvalter grundlagt i 1908, lancerede Baillie Gifford Enhanced Yield Fund (BAGEY) den 22. juni i samarbejde med BNY. Fonden er en dollardenomineret, aktivt forvaltet portefølje af kortløbende offentlige virksomhedsobligationer med et nuværende afkast på cirka 7%. Den er opbygget som et britisk reguleret Open-Ended Investment Company og udstedt direkte på både Ethereum og Solana, hvor BNY leverer tokeniseringsinfrastruktur og depotfunktion.
Ifølge Theo Golden, leder af digitale aktiver hos Baillie Gifford, «fungerer blockchain som det førende register» for fonden. BNY's Katey Neate sagde, at lanceringen viser, hvordan «tokenisering er gået fra koncept til anvendelse i den virkelige verden». Fonden er tilgængelig for kvalificerede investorer i Storbritannien, Schweiz og Caymanøerne.
Zypto mener: At en 118 år gammel virksomhed, der forvalter omkring 340 mia. dollars i aktiver, udsteder en obligationsfond direkte på en offentlig blockchain, er RWA-historien i sin mest modne form. Baillie Gifford er ikke en kryptonativ virksomhed, der eksperimenterer med tokenisering. Det er en dybt institutionel kapitalforvalter, der konkluderer, at blockchain-baseret fondsinfrastruktur er god nok til sine investorer og sine compliance-forpligtelser.
Detaljen, der betyder noget: blockchain er det førende register, ikke et parallelt register ved siden af en traditionel back office. Det er en anden arkitektonisk forpligtelse end i de fleste tokeniseringspiloter, som fører registre uden for kæden med et blockchain-spejl. Det betyder også, at afvikling, overførsler og ejerskabskontrol som udgangspunkt sker onchain.
Zypto understøtter real-world assets i Zypto App. Efterhånden som tokeniserede fonde som BAGEY bliver mere udbredt, bliver infrastrukturen til at opbevare, overføre og administrere disse aktiver i et selvforvaltet miljø mere relevant: ikke til spekulation, men til reel deltagelse i en portefølje.
Kilde: CoinDesk
Vigtigste pointer
- Traditionel betalingsinfrastruktur adopterer ikke bare krypto. Den er ved at blive blockchain-infrastruktur. At MoneyGram validerer Solana, og at Toss Bank pilottester stablecoin-skinner, tyder på, at afviklingslaget ændrer sig indefra.
- Reguleringen modnes i en brugbar retning. Bank of Englands tilbagetrækning af loftet over beholdninger og den amerikanske GENIUS Act-regelfastsættelse landede begge i denne uge på siden af brugbare rammer og ikke forbudsprægede.
- Tokeniseret finans forlader tegnebrættet. En obligationsfond udstedt direkte på Ethereum og Solana, bakket op af en af verdens største depotbanker, er tokenisering af real-world assets som live produkt, ikke et punkt på en køreplan.
- Tegnebogen bliver den universelle konto. Når NYSE-aktier, obligationsfonde, stablecoins og kryptoaktiver alle afvikles onchain, begynder skellet mellem en kryptotegnebog og en finansiel konto at opløses.
- For alle, der allerede bruger krypto til deltagelse i den virkelige verden, uanset om det er til betalinger, pengeoverførsler eller opsparing, har infrastrukturen bag den aktivitet fået markant dybere rødder.