Linia dintre infrastructura de plăți și infrastructura blockchain dispare. Un gigant al remiterilor cu 60 de milioane de clienți a devenit astăzi validator Solana, Bank of England a pus o cifră pe cât de mare are voie să devină un stablecoin, iar o bancă sud-coreeană s-a angajat să-și înlocuiască infrastructura de transferuri bancare cu decontarea on-chain. Finanțele tradiționale nu adoptă cripto cu prudență. Își reconstruiesc conductele de bază.
- MoneyGram devine validator oficial Solana, aprofundându-și strategia de plăți multi-chain cu stablecoin-uri
- Bank of England renunță la plafoanele de deținere pentru persoane fizice și stabilește un plafon de emisiune de 40 de miliarde de lire pentru stablecoin-urile sistemice, deschizând calea către o lansare pe piață în 2027
- Toss Bank din Coreea de Sud și Solana Foundation convin să pilotească remiteri bazate pe stablecoin pentru 15 milioane de clienți
- Intercontinental Exchange și OKX lansează o societate 50-50 pentru a aduce acțiuni NYSE tokenizate și contracte futures ICE utilizatorilor de cripto din întreaga lume
- Baillie Gifford și BNY au pus fondul de obligațiuni al unei firme de investiții vechi de 118 ani pe Ethereum și Solana, activ de astăzi
Firul roșu al zilei este infrastructura. Fiecare poveste vorbește despre conducte: cine le controlează, pe ce se decontează și cât de repede se mișcă vechea gardă pentru a deține o parte din cele noi.
MoneyGram devine validator Solana pe fondul unei intensificări a plăților cu stablecoin
 Source: CoinDesk
MoneyGram a anunțat pe 22 iunie că a devenit validator oficial în rețeaua Solana, contribuind la procesarea și securizarea tranzacțiilor în acest blockchain proof-of-stake. Compania s-a alăturat totodată Solana Developer Platform, alături de Mastercard, Worldpay și Western Union. Mutarea vine după lansarea, pe 2 iunie, a MGUSD, propriul stablecoin al MoneyGram denominat în dolari, emis pe Stellar printr-un parteneriat cu Bridge, și după rolul său de validator de ancorare în rețeaua de plăți blockchain Tempo.
CEO-ul Alex Holmes a formulat clar logica: „MoneyGram a petrecut ultimii ani integrând blockchain-ul în infrastructura noastră de plăți. Credem că viitorul circulației globale a banilor se va construi pe infrastructuri stablecoin deschise și interoperabile, la care oricine, oriunde, poate avea acces.”
Perspectiva Zypto: Faptul că MoneyGram validează Solana în timp ce rulează MGUSD pe Stellar este strategia multi-chain pentru stablecoin-uri în forma ei cea mai concretă. O rețea de plăți cu 60 de milioane de clienți și aproape 500.000 de locații de retail nu experimentează. Ea decide ce blockchain-uri contează pentru următorul deceniu de mișcare a banilor și își asumă angajamente la nivel de infrastructură pentru aceste alegeri.
Acest lucru contează pentru evoluția infrastructurii de remiteri. Când un validator câștigă recompense de staking, el participă direct și la modul în care o rețea prioritizează și procesează tranzacțiile. MoneyGram nu folosește Solana doar pentru viteza ei de procesare a plăților. Acum are un interes aproape de guvernanță în sănătatea rețelei. Este o relație cu blockchain-ul diferită de „acceptăm cripto”.
Zypto este Partener Oficial MoneyGram și activează serviciul USDC în numerar în Zypto App prin rețeaua globală a MoneyGram pe Stellar. Decizia MoneyGram de a-și aprofunda angajamentele față de blockchain, devenind validator Solana în timp ce rulează MGUSD pe Stellar, arată o rețea de plăți de mare amploare care face pariuri multi-chain pe infrastructură, nu doar o încercare de moment.
Sursă: CoinDesk
Bank of England renunță la plafoanele de deținere pentru persoane fizice și stabilește un plafon de 40 de miliarde de lire pentru stablecoin-uri
 Source: CoinTelegraph
Bank of England și-a publicat pe 22 iunie cadrul revizuit de reglementare a stablecoin-urilor, cu modificări substanțiale față de variantele anterioare. Banca centrală a abandonat plafoanele propuse, care ar fi limitat deținerile individuale la 20.000 £ și pe cele corporative la 10 milioane £. În locul lor a introdus un singur parametru de siguranță la nivel macro: o limită agregată temporară de circulație de 40 de miliarde £ (aproximativ 50,6 miliarde de dolari) pentru orice stablecoin sistemic.
În privința rezervelor, BoE a relaxat și mai mult cerințele. Emitenții pot investi acum până la 70% din rezerve în datorie publică britanică pe termen scurt (T-bills cu scadență sub șase luni). Restul de 30% trebuie păstrat în depozite la banca centrală care nu poartă dobândă. Emitenții nu pot plăti direct dobânzi sau dividende deținătorilor de tokenuri, dar recompensele bazate pe activitate, precum cashback-ul sau punctele de loialitate legate de tranzacțiile de plată, rămân permise în mod explicit. Stablecoin-urile reglementate sunt așteptate să se lanseze în Marea Britanie în 2027, când va intra în vigoare cadrul complet de reglementare a criptomonedelor al țării.
Perspectiva Zypto: Inversarea plafonului de deținere este decizia corectă, iar BoE știe asta. Plafonarea persoanelor fizice la 20.000 £ ar fi făcut stablecoin-urile în lire sterline practic inutilizabile pentru orice afacere cu volume reale de plăți. Industria a protestat ferm, Camera Lorzilor a susținut-o, iar banca centrală a ascultat. Așa ar trebui să funcționeze cadrele de reglementare.
Plafonul de emisiune de 40 de miliarde £ este elementul cel mai interesant. El arată că principala grijă a BoE este riscul sistemic pentru oferta de credit din Marea Britanie, nu protecția consumatorilor în sine. Un stablecoin suficient de mare încât să declanșeze fuga de capital din sistemul bancar este riscul extrem pe care îl gestionează. Este o preocupare legitimă și este structurată rezonabil. Este un parametru de siguranță temporar, supus explicit revizuirii, nu o limită permanentă înscrisă în lege.
Ce înseamnă în practică excepția pentru recompensele bazate pe activitate: emitenții de stablecoin-uri pot construi programe de recompense în jurul activității de plată. Acesta este stratul de produs care face stablecoin-urile competitive cu programele de loialitate ale cardurilor. Marea Britanie păstrează deliberat acest spațiu de design.
Sursă: CoinTelegraph
Toss Bank din Coreea de Sud pilotează remiteri cu stablecoin pe Solana
 Source: The Crypto Times
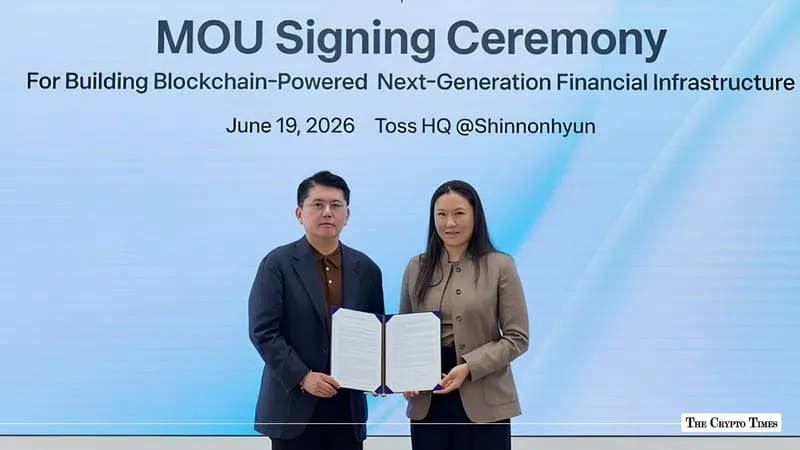
Toss Bank din Coreea de Sud a semnat pe 19 iunie un acord de cooperare strategică cu Solana Foundation, anunțat public pe 22 iunie. Acordul acoperă o dovadă de concept pentru a evalua dacă infrastructura stablecoin de pe Solana poate susține remiterile în străinătate și decontarea transfrontalieră pentru cei 15 milioane de clienți ai băncii. Toss Bank o descrie drept prima cooperare strategică directă între o bancă sud-coreeană exclusiv online și Solana Foundation.
Pilotul va conecta serviciul existent de transferuri în străinătate al Toss Bank la rețeaua Solana pentru a măsura viteza, costul și fiabilitatea. Scopul este să se stabilească dacă un strat de decontare blockchain poate funcționa deasupra infrastructurii bancare actuale fără a compromite conformitatea sau nivelurile de serviciu. Nu a fost anunțat niciun produs live. Este o muncă aflată în stadiul de cercetare, cu un drum definit spre produs.
Perspectiva Zypto: Cincisprezece milioane de clienți bancari nu reprezintă o bază mică de utilizatori pentru un pilot de remiteri. Toss Bank este banca exclusiv online de top din Coreea de Sud, cu clienți nativi mobil, o demografie tânără și o cerere mare de plăți internaționale. Faptul că se uită la Solana, și nu la infrastructura SWIFT tradițională, pentru produsul de transfer reconstruit spune multe despre unde se află viteza de dezvoltare a industriei.
Remiterile cu stablecoin au cea mai clară propunere de valoare dintre toate cazurile de utilizare a plăților cripto: decontarea este aproape instantanee, comisioanele reprezintă o fracțiune din cele ale băncilor corespondente și nu este nevoie de cont bancar la destinație. Ceea ce testează acest pilot este stratul de conformitate: dacă o entitate bancară coreeană pe deplin reglementată poate direcționa valoare internațională printr-un blockchain public și poate îndeplini simultan obligațiile AML, travel rule și de raportare. Dacă funcționează, modelul se extinde rapid.
Pentru oricine folosește astăzi un portofel multichain pentru a muta valoare peste granițe, așa arată versiunea mainstream a acelei experiențe atunci când o construiește nativ o bancă.
Sursă: The Crypto Times
ICE și OKX formează o societate 50-50 pentru a pune acțiuni NYSE tokenizate în portofelele cripto
 Source: Fortune
Intercontinental Exchange, compania-mamă a New York Stock Exchange, și exchange-ul cripto OKX au anunțat pe 22 iunie o societate 50-50 pentru a construi infrastructura unor produse financiare tokenizate și nativ digitale. Societatea va funcționa ca broker-dealer și futures commission merchant înregistrat în SUA, permițând utilizatorilor globali ai OKX să acceseze contracte futures ICE și versiuni tokenizate ale acțiunilor listate la NYSE.
Societatea va fi co-prezidată de fostul guvernator al New York-ului, Andrew Cuomo. ICE a investit aproximativ 200 de milioane de dolari în OKX în martie, la o evaluare de aproximativ 25 de miliarde de dolari. Lansarea este programată pentru a doua jumătate a anului 2026, sub rezerva aprobării autorităților. Cei 120 de milioane de utilizatori globali ai OKX ar câștiga acces la piața de acțiuni tokenizate a NYSE ca parte a acordului.
Perspectiva Zypto: Faptul că proprietarul New York Stock Exchange construiește o societate 50-50 cu un exchange cripto pentru a pune acțiuni NYSE tokenizate în portofele digitale nu este o mișcare mică. ICE administrează infrastructura piețelor financiare prin care își direcționează operațiunile majoritatea fondurilor de pensii, administratorilor de active și instituțiilor din lume. Când această entitate angajează capital și deține capital social într-un canal de distribuție nativ blockchain, direcția de mers devine clară.
Acțiunile tokenizate și activele cripto în același portofel schimbă întrebarea de produs din „ar trebui să fiu în cripto sau în acțiuni” în „cum îmi aloc banii între ambele, într-un singur mediu de auto-custodie”. Este o schimbare mult mai mare decât pare. Granița de portofoliu dintre cele două clase de active dispare la nivelul portofelului.
Sursă: Fortune
Baillie Gifford și BNY au pus fondul de obligațiuni al unei firme de investiții vechi de 118 ani pe Ethereum și Solana
 Source: CoinDesk
Baillie Gifford, societatea de investiții din Edinburgh fondată în 1908, a lansat pe 22 iunie Baillie Gifford Enhanced Yield Fund (BAGEY) în parteneriat cu BNY. Fondul este un portofoliu denominat în dolari, gestionat activ, de obligațiuni corporative publice pe termen scurt, care oferă în prezent un randament de aproximativ 7%. Este structurat ca o societate de investiții de tip deschis reglementată în Marea Britanie și emis nativ atât pe Ethereum, cât și pe Solana, BNY asigurând infrastructura de tokenizare și custodia.
Potrivit lui Theo Golden, șeful departamentului de active digitale de la Baillie Gifford, „blockchain-ul servește drept registru oficial” al fondului. Katey Neate, de la BNY, a spus că lansarea demonstrează cum „tokenizarea a trecut de la concept la aplicare în lumea reală”. Fondul este disponibil investitorilor eligibili din Regatul Unit, Elveția și Insulele Cayman.
Perspectiva Zypto: O firmă veche de 118 ani, care administrează aproximativ 340 de miliarde de dolari în active, emite un fond de obligațiuni nativ pe un blockchain public: aceasta este povestea RWA în forma ei cea mai matură. Baillie Gifford nu este o afacere nativ cripto care experimentează cu tokenizarea. Este un administrator de active profund instituțional care concluzionează că infrastructura de fonduri bazată pe blockchain este suficient de bună pentru investitorii și obligațiile sale de conformitate.
Detaliul care contează: blockchain-ul este registrul oficial, nu o evidență paralelă alături de un back office tradițional. Este un angajament arhitectural diferit de cel al majorității pilotelor de tokenizare, care păstrează registre off-chain cu o oglindă blockchain. Înseamnă și că decontarea, transferurile și verificarea proprietății au loc implicit on-chain.
Zypto susține active din lumea reală în Zypto App. Pe măsură ce fonduri tokenizate precum BAGEY devin mai accesibile, infrastructura pentru a deține, transfera și gestiona aceste active într-un mediu de auto-custodie devine tot mai relevantă: nu pentru speculație, ci pentru o participare reală la portofoliu.
Sursă: CoinDesk
Concluzii esențiale
- Infrastructura tradițională de plăți nu adoptă doar cripto. Devine infrastructură blockchain. Faptul că MoneyGram validează Solana, iar Toss Bank pilotează infrastructură stablecoin arată că stratul de decontare se schimbă din interior spre exterior.
- Reglementarea se maturizează într-o direcție utilizabilă. Inversarea plafonului de deținere de la Bank of England și elaborarea normelor pentru GENIUS Act din SUA au ajuns amândouă, în această săptămână, de partea cadrelor funcționale, nu a celor prohibitive.
- Finanțele tokenizate ies de pe tablă. Un fond de obligațiuni emis nativ pe Ethereum și Solana, susținut de unul dintre cei mai mari custozi din lume, înseamnă tokenizarea activelor din lumea reală ca produs live, nu ca punct pe o foaie de parcurs.
- Portofelul devine contul universal. Când acțiunile NYSE, fondurile de obligațiuni, stablecoin-urile și activele cripto se decontează toate on-chain, distincția dintre un portofel cripto și un cont financiar începe să se estompeze.
- Pentru oricine folosește deja cripto pentru participare în lumea reală, fie pentru plăți, remiteri sau economii, infrastructura din spatele acelei activități tocmai și-a adâncit semnificativ rădăcinile.