A linha entre infraestrutura de pagamentos e infraestrutura blockchain está desaparecendo. Uma gigante de remessas com 60 milhões de clientes se tornou hoje validadora da Solana, o Banco da Inglaterra definiu um número para o tamanho máximo que uma stablecoin pode alcançar, e um banco sul-coreano decidiu substituir seus trilhos de transferência bancária por liquidação on-chain. As finanças tradicionais não estão adotando cripto com cautela. Estão reconstruindo seu encanamento central.
- A MoneyGram se torna validadora oficial da Solana e aprofunda sua estratégia de pagamentos com stablecoins multichain
- O Banco da Inglaterra abandona os limites de posse individual e define um teto de emissão de £40 bilhões para stablecoins sistêmicas, abrindo caminho para um lançamento de mercado em 2027
- O Toss Bank, da Coreia do Sul, e a Solana Foundation concordam em testar remessas baseadas em stablecoins para 15 milhões de clientes
- A Intercontinental Exchange e a OKX lançam uma joint venture 50 a 50 para levar ações tokenizadas da NYSE e futuros da ICE a usuários cripto do mundo todo
- Baillie Gifford e BNY colocam o fundo de títulos de uma gestora de 118 anos na Ethereum e na Solana, ao vivo hoje
O fio condutor do dia é a infraestrutura. Todas as histórias tratam dos trilhos: quem os controla, em que eles liquidam e com que rapidez a velha guarda está se movendo para ser dona de uma parte dos novos.
A MoneyGram se torna validadora da Solana em meio ao avanço dos pagamentos com stablecoins
 Source: CoinDesk
A MoneyGram anunciou em 22 de junho que se tornou validadora oficial da rede Solana, ajudando a processar e proteger transações na blockchain de proof-of-stake. A empresa também ingressou na Solana Developer Platform ao lado de Mastercard, Worldpay e Western Union. A iniciativa vem na sequência do lançamento, em 2 de junho, do MGUSD, a stablecoin própria da MoneyGram, denominada em dólar e emitida na Stellar por meio de uma parceria com a Bridge, e de seu papel como validadora âncora na rede de pagamentos blockchain Tempo.
O CEO Alex Holmes resumiu a lógica com clareza: “A MoneyGram passou os últimos anos integrando blockchain à nossa infraestrutura de pagamentos. Acreditamos que o futuro da movimentação global de dinheiro será construído sobre trilhos de stablecoins abertos e interoperáveis, que qualquer pessoa, em qualquer lugar, possa acessar.”
A visão da Zypto: A MoneyGram validando a Solana enquanto opera o MGUSD na Stellar é a estratégia multichain de stablecoins em sua forma mais concreta. Uma rede de pagamentos com 60 milhões de clientes e quase 500 mil pontos de venda não está experimentando. Está decidindo quais blockchains importam para a próxima década de movimentação de dinheiro e assumindo compromissos de nível de infraestrutura com essas escolhas.
Isso importa para a evolução dos trilhos de remessa. Quando um validador ganha recompensas de staking, ele também passa a participar diretamente de como a rede prioriza e processa transações. A MoneyGram não usa a velocidade da Solana apenas para o volume de pagamentos. Agora ela tem uma participação, próxima da governança, na saúde da rede. É uma relação com a blockchain bem diferente de “aceitamos cripto”.
A Zypto é Parceira Oficial da MoneyGram e ativa o serviço USDC para Dinheiro no Zypto App por meio da rede global da MoneyGram na Stellar. A decisão da MoneyGram de aprofundar seus compromissos com blockchain, tornando-se validadora da Solana enquanto opera o MGUSD na Stellar, mostra uma rede de pagamentos em escala séria fazendo apostas de infraestrutura multichain, sem apenas flertar com a ideia.
Fonte: CoinDesk
Banco da Inglaterra abandona limites de posse individual e define teto de £40 bilhões para stablecoins
 Source: CoinTelegraph
O Banco da Inglaterra publicou em 22 de junho sua estrutura regulatória revisada para stablecoins, com mudanças substanciais em relação aos rascunhos anteriores. O banco central abandonou os limites propostos, que restringiriam as posses individuais a £20.000 e as corporativas a £10 milhões. No lugar, introduziu uma única salvaguarda em nível macro: um limite temporário de circulação agregada de £40 bilhões (cerca de US$ 50,6 bilhões) para qualquer stablecoin sistêmica.
Nas reservas, o BoE flexibilizou ainda mais as exigências. Os emissores agora podem investir até 70% das reservas em dívida pública britânica de curto prazo (T-bills com prazo inferior a seis meses). Os 30% restantes devem ficar em depósitos do banco central sem remuneração. Os emissores não podem pagar juros nem dividendos diretamente aos detentores dos tokens, mas recompensas baseadas em atividade, como cashback ou pontos de fidelidade vinculados a transações de pagamento, continuam expressamente permitidas. A expectativa é que as stablecoins regulamentadas sejam lançadas no Reino Unido em 2027, quando entrar em vigor o marco regulatório cripto completo do país.
A visão da Zypto: A reversão do limite de posse é a decisão certa, e o BoE sabe disso. Limitar pessoas físicas a £20.000 tornaria as stablecoins em libra esterlina funcionalmente inutilizáveis para qualquer empresa com volumes reais de pagamento. O setor reagiu com firmeza, a Câmara dos Lordes o apoiou e o banco central ouviu. É assim que os marcos regulatórios devem funcionar.
O teto de emissão de £40 bilhões é a parte mais interessante. Ele indica que a principal preocupação do BoE é o risco sistêmico para a oferta de crédito no Reino Unido, e não a proteção do consumidor em si. Uma stablecoin grande o bastante para provocar fuga de capitais do sistema bancário é o risco de cauda que eles estão administrando. É uma preocupação legítima, e foi estruturada com bom senso. É uma salvaguarda temporária, expressamente sujeita a revisão, e não um limite permanente embutido na lei.
O que a exceção para recompensas baseadas em atividade significa na prática: os emissores de stablecoins podem criar programas de recompensas em torno da atividade de pagamento. Essa é a camada de produto que torna as stablecoins competitivas com os programas de fidelidade dos cartões. O Reino Unido está preservando de propósito esse espaço de design.
Fonte: CoinTelegraph
O Toss Bank, da Coreia do Sul, testa remessas com stablecoins na Solana
 Source: The Crypto Times
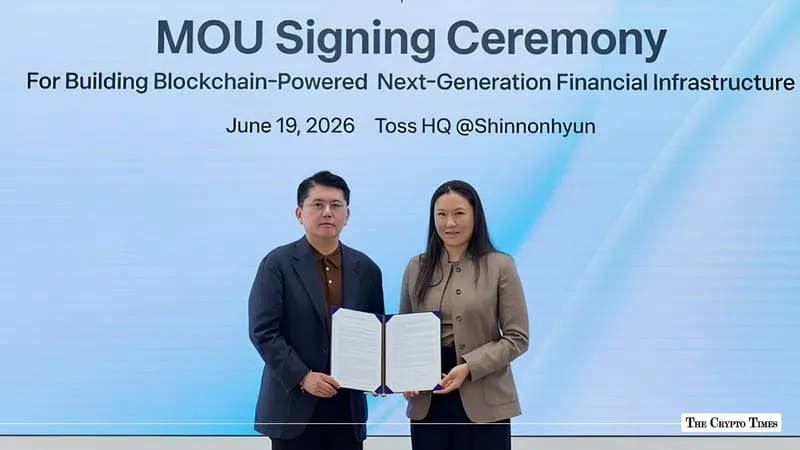
O Toss Bank, da Coreia do Sul, assinou um acordo de cooperação estratégica com a Solana Foundation em 19 de junho, anunciado publicamente em 22 de junho. O acordo prevê uma prova de conceito para avaliar se trilhos de stablecoins na Solana podem sustentar remessas internacionais e liquidação transfronteiriça para os 15 milhões de clientes do banco. O Toss Bank o descreve como a primeira cooperação estratégica direta entre um banco exclusivamente digital sul-coreano e a Solana Foundation.
O piloto conectará o serviço de transferências internacionais já existente do Toss Bank à rede da Solana para medir velocidade, custo e confiabilidade. O objetivo é determinar se uma camada de liquidação em blockchain pode ficar acima dos trilhos bancários atuais sem comprometer a conformidade nem os níveis de serviço. Nenhum produto em operação foi anunciado. É um trabalho em fase de pesquisa, com um caminho de produto definido.
A visão da Zypto: Quinze milhões de clientes bancários não são uma base pequena para um piloto de remessas. O Toss Bank é o principal banco exclusivamente digital da Coreia do Sul, com uma base de clientes nativa do celular, um público jovem e alta demanda por pagamentos internacionais. O fato de olharem para a Solana, em vez dos trilhos tradicionais da SWIFT, para seu novo produto de transferência diz muito sobre onde está a velocidade de desenvolvimento do setor.
As remessas com stablecoins têm a proposta de valor mais clara entre todos os casos de uso de pagamentos cripto: a liquidação é quase instantânea, as taxas são uma fração das do banco correspondente e não é preciso ter conta bancária na ponta que recebe. O que este piloto testa é a camada de conformidade: se uma instituição bancária coreana totalmente regulamentada consegue transferir valor internacional por uma blockchain pública e, ao mesmo tempo, cumprir suas obrigações de AML, travel rule e relatórios. Se funcionar, o modelo escala rápido.
Para quem usa hoje uma carteira multichain para movimentar valor entre países, esta é a versão mainstream dessa experiência quando um banco a constrói de forma nativa.
Fonte: The Crypto Times
ICE e OKX formam uma joint venture 50 a 50 para colocar ações tokenizadas da NYSE em carteiras cripto
 Source: Fortune
A Intercontinental Exchange, controladora da Bolsa de Valores de Nova York, e a exchange cripto OKX anunciaram em 22 de junho uma joint venture 50 a 50 para construir infraestrutura de produtos financeiros tokenizados e digitais nativos. A empresa operará como corretora (broker-dealer) e comissária de futuros (futures commission merchant) registrada nos EUA, permitindo que os usuários globais da OKX acessem contratos futuros da ICE e versões tokenizadas de ações listadas na NYSE.
A joint venture será copresidida pelo ex-governador de Nova York Andrew Cuomo. A ICE investiu cerca de US$ 200 milhões na OKX em março, com avaliação de aproximadamente US$ 25 bilhões. O lançamento está previsto para o segundo semestre de 2026, sujeito à aprovação regulatória. Os 120 milhões de usuários globais da OKX passariam a ter acesso ao mercado de ações tokenizadas da NYSE como parte do acordo.
A visão da Zypto: O dono do prédio da Bolsa de Valores de Nova York montando uma joint venture 50 a 50 com uma exchange cripto para colocar ações tokenizadas da NYSE em carteiras digitais não é um movimento pequeno. A ICE opera a infraestrutura de mercado financeiro pela qual passam a maioria dos fundos de pensão, gestoras de ativos e instituições do mundo. Quando essa entidade compromete capital e participação acionária em um canal de distribuição nativo de blockchain, a direção do caminho fica clara.
Ter ações tokenizadas e ativos cripto na mesma carteira muda a pergunta do produto de “devo estar em cripto ou em ações” para “como aloco entre os dois dentro de um único ambiente de autocustódia”. É uma mudança bem maior do que parece. A fronteira de portfólio entre as duas classes de ativos desaparece na camada da carteira.
Fonte: Fortune
Baillie Gifford e BNY colocam o fundo de títulos de uma gestora de 118 anos na Ethereum e na Solana
 Source: CoinDesk
A Baillie Gifford, gestora de investimentos sediada em Edimburgo e fundada em 1908, lançou o Baillie Gifford Enhanced Yield Fund (BAGEY) em 22 de junho, em parceria com a BNY. O fundo é uma carteira em dólar, de gestão ativa, composta por títulos corporativos públicos de curta duração, que oferece atualmente cerca de 7% de rendimento. Está estruturado como uma Open-Ended Investment Company regulamentada no Reino Unido e emitido nativamente tanto na Ethereum quanto na Solana, com a BNY fornecendo a infraestrutura de tokenização e a custódia.
Segundo Theo Golden, chefe de ativos digitais da Baillie Gifford, “a blockchain serve como o registro oficial” do fundo. Katey Neate, da BNY, disse que o lançamento demonstra como “a tokenização saiu do conceito e chegou à aplicação no mundo real”. O fundo está disponível para investidores elegíveis no Reino Unido, na Suíça e nas Ilhas Cayman.
A visão da Zypto: Uma empresa de 118 anos que administra cerca de US$ 340 bilhões em ativos emitindo um fundo de títulos nativamente em uma blockchain pública é a história dos RWA em sua forma mais madura. A Baillie Gifford não é um negócio nativo de cripto experimentando com tokenização. É uma gestora de ativos profundamente institucional concluindo que a infraestrutura de fundos baseada em blockchain é boa o bastante para seus investidores e suas obrigações de conformidade.
O detalhe que importa: a blockchain é o registro oficial, e não um registro paralelo ao lado de um back office tradicional. É um compromisso de arquitetura diferente da maioria dos pilotos de tokenização, que mantêm registros off-chain com um espelho em blockchain. Isso também significa que liquidação, transferências e verificação de propriedade acontecem on-chain por padrão.
A Zypto oferece suporte a ativos do mundo real no Zypto App. À medida que fundos tokenizados como o BAGEY se tornam mais amplamente disponíveis, a infraestrutura para guardar, transferir e gerenciar esses ativos em um ambiente de autocustódia fica mais relevante: não para especulação, mas para uma participação genuína em uma carteira de investimentos.
Fonte: CoinDesk
Principais Conclusões
- A infraestrutura tradicional de pagamentos não está apenas adotando cripto. Está se tornando infraestrutura blockchain. A MoneyGram validando a Solana e o Toss Bank testando trilhos de stablecoins sinalizam que a camada de liquidação está mudando de dentro para fora.
- A regulação está amadurecendo numa direção utilizável. A reversão do limite de posse do Banco da Inglaterra e a regulamentação do GENIUS Act nos EUA ficaram, nesta semana, do lado de marcos viáveis, e não proibitivos.
- As finanças tokenizadas estão saindo do quadro branco. Um fundo de títulos emitido nativamente na Ethereum e na Solana, respaldado por um dos maiores custodiantes do mundo, é a tokenização de ativos do mundo real como produto em operação, e não um item de roadmap.
- A carteira está se tornando a conta universal. Quando ações da NYSE, fundos de títulos, stablecoins e ativos cripto são todos liquidados on-chain, a distinção entre uma carteira cripto e uma conta financeira começa a se dissolver.
- Para quem já usa cripto para participar do mundo real, seja em pagamentos, remessas ou poupança, a infraestrutura por trás dessa atividade acaba de ganhar raízes bem mais profundas.