La frontera entre la infraestructura de pagos y la infraestructura blockchain se está desdibujando. Un gigante de las remesas con 60 millones de clientes se convirtió hoy en validador de Solana, el Banco de Inglaterra puso cifra al tamaño que puede alcanzar una stablecoin y un banco surcoreano se comprometió a sustituir sus redes de transferencias bancarias por una liquidación on-chain. Las finanzas tradicionales no están adoptando las criptomonedas con cautela. Están reconstruyendo su infraestructura central.
- MoneyGram se convierte en validador oficial de Solana y refuerza su estrategia de pagos con stablecoins multicadena
- El Banco de Inglaterra elimina los límites de tenencia individuales y fija un tope de emisión de 40 000 millones de libras para las stablecoins sistémicas, lo que despeja el camino para un lanzamiento de mercado en 2027
- Toss Bank, de Corea del Sur, y la Solana Foundation acuerdan un piloto de remesas con stablecoins para 15 millones de clientes
- Intercontinental Exchange y OKX lanzan una empresa conjunta al 50% para llevar acciones tokenizadas de la NYSE y futuros de ICE a usuarios de criptomonedas de todo el mundo
- Baillie Gifford y BNY ponen el fondo de bonos de una gestora de inversiones de 118 años en Ethereum y Solana, ya activo hoy
El hilo conductor del día es la infraestructura. Todas las noticias tratan de las vías: quién las controla, sobre qué se liquida y con qué rapidez se mueven los actores de siempre para hacerse con una parte de las nuevas.
MoneyGram se convierte en validador de Solana en pleno impulso de los pagos con stablecoins
 Source: CoinDesk
MoneyGram anunció el 22 de junio que se ha convertido en validador oficial de la red Solana, con lo que ayuda a procesar y proteger las transacciones de esta cadena de prueba de participación. La empresa también se unió a la Solana Developer Platform junto a Mastercard, Worldpay y Western Union. Este paso sigue al lanzamiento, el 2 de junio, de MGUSD, su propia stablecoin denominada en dólares y emitida en Stellar mediante una alianza con Bridge, y a su papel como validador ancla en Tempo, la red de pagos blockchain.
El consejero delegado Alex Holmes expuso la lógica con claridad: «MoneyGram ha dedicado los últimos años a integrar la blockchain en nuestra infraestructura de pagos. Creemos que el futuro del movimiento global de dinero se construirá sobre redes de stablecoins abiertas e interoperables a las que cualquiera, en cualquier lugar, pueda acceder».
La opinión de Zypto: que MoneyGram valide Solana mientras opera MGUSD en Stellar es la estrategia multicadena de las stablecoins en su forma más concreta. Una red de pagos con 60 millones de clientes y cerca de 500 000 puntos de venta no está experimentando. Está decidiendo qué blockchains importan para la próxima década de movimiento de dinero y respalda esas decisiones con compromisos a nivel de infraestructura.
Esto importa para la evolución de las redes de remesas. Cuando un validador gana recompensas de staking, también obtiene una participación directa en cómo una red prioriza y procesa las transacciones. MoneyGram no solo aprovecha la velocidad de Solana para el rendimiento de sus pagos. Ahora tiene una participación cercana a la gobernanza en la salud de la red. Es una relación con la blockchain muy distinta de «aceptamos cripto».
Zypto es socio oficial de MoneyGram y activa el servicio USDC a efectivo en la Zypto App a través de la red global de MoneyGram en Stellar. La decisión de MoneyGram de profundizar su apuesta por blockchain, al convertirse en validador de Solana mientras opera MGUSD en Stellar, muestra a una red de pagos de gran escala que hace apuestas serias de infraestructura multicadena, no que se limita a probar.
Fuente: CoinDesk
El Banco de Inglaterra elimina los límites de tenencia individuales y fija un techo de 40 000 millones de libras para las stablecoins
 Source: CoinTelegraph
El Banco de Inglaterra publicó su marco regulatorio revisado para las stablecoins el 22 de junio, con cambios sustanciales respecto a los borradores anteriores. El banco central abandonó los límites propuestos, que habrían restringido las tenencias individuales a 20 000 libras y las corporativas a 10 millones de libras. En su lugar introdujo una única salvaguarda a escala macro: un límite temporal de circulación agregada de 40 000 millones de libras (unos 50 600 millones de dólares) para cualquier stablecoin sistémica.
En cuanto a las reservas, el BoE relajó aún más los requisitos. Los emisores ahora pueden invertir hasta el 70% de las reservas en deuda pública británica a corto plazo (letras del Tesoro de menos de seis meses). El 30% restante debe mantenerse en depósitos del banco central que no devengan intereses. Los emisores no pueden pagar intereses ni dividendos directamente a los titulares de los tokens, pero las recompensas basadas en la actividad, como el cashback o los puntos de fidelidad vinculados a transacciones de pago, siguen permitidas de forma expresa. Se espera que las stablecoins reguladas se lancen en el Reino Unido en 2027, cuando entre en vigor el marco regulatorio cripto completo del país.
La opinión de Zypto: revertir el límite de tenencia es la decisión correcta, y el Banco de Inglaterra lo sabe. Limitar a los particulares a 20 000 libras habría hecho que las stablecoins en libras fueran prácticamente inutilizables para cualquier empresa con volúmenes de pago reales. El sector protestó con firmeza, la Cámara de los Lores lo respaldó y el banco central escuchó. Así es como se supone que funcionan los marcos regulatorios.
El techo de emisión de 40 000 millones de libras es la parte más interesante. Indica que la principal preocupación del BoE es el riesgo sistémico para la provisión de crédito en el Reino Unido, no la protección del consumidor en sí. Una stablecoin lo bastante grande como para provocar una fuga de capitales del sistema bancario es el riesgo extremo que están gestionando. Es una preocupación legítima y está planteada con sensatez. Es una salvaguarda temporal, sujeta expresamente a revisión, no un límite permanente grabado en la ley.
Lo que implica en la práctica la excepción de las recompensas basadas en la actividad: los emisores de stablecoins pueden crear programas de recompensas en torno a la actividad de pago. Esa es la capa de producto que hace a las stablecoins competitivas frente a los programas de fidelidad de las tarjetas. El Reino Unido está preservando deliberadamente ese margen de diseño.
Fuente: CoinTelegraph
Toss Bank, de Corea del Sur, prueba remesas con stablecoins en Solana
 Source: The Crypto Times
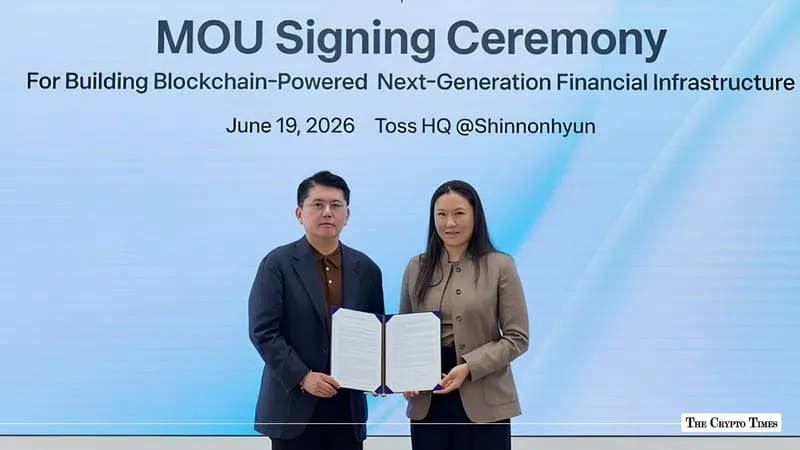
Toss Bank, de Corea del Sur, firmó un acuerdo de cooperación estratégica con la Solana Foundation el 19 de junio, que se anunció públicamente el 22 de junio. El acuerdo contempla una prueba de concepto para evaluar si las redes de stablecoins en Solana pueden respaldar las remesas al extranjero y la liquidación transfronteriza para los 15 millones de clientes del banco. Toss Bank lo describe como la primera cooperación estratégica directa entre un banco exclusivamente online de Corea del Sur y la Solana Foundation.
El piloto conectará el servicio actual de transferencias al extranjero de Toss Bank con la red de Solana para medir la velocidad, el coste y la fiabilidad. El objetivo es determinar si una capa de liquidación blockchain puede situarse sobre las redes bancarias actuales sin comprometer el cumplimiento normativo ni los niveles de servicio. No se ha anunciado ningún producto en funcionamiento. Es un trabajo en fase de investigación con una vía de producto definida.
La opinión de Zypto: quince millones de clientes bancarios no son una base de usuarios pequeña para un piloto de remesas. Toss Bank es el principal banco exclusivamente online de Corea del Sur, con una clientela nativa del móvil, un público joven y una alta demanda de pagos internacionales. Que estén mirando a Solana en lugar de a las redes SWIFT tradicionales para su producto de transferencias renovado dice mucho sobre dónde está la velocidad de desarrollo del sector.
Las remesas con stablecoins tienen la propuesta de valor más clara de todos los casos de uso de pagos con cripto: la liquidación es casi instantánea, las comisiones son una fracción de las de la banca corresponsal y no hace falta una cuenta bancaria en el extremo receptor. Lo que pone a prueba este piloto es la capa de cumplimiento: si una entidad bancaria coreana plenamente regulada puede enviar valor internacional por una blockchain pública y satisfacer a la vez sus obligaciones de prevención del blanqueo de capitales, de regla de viaje y de reporte. Si funciona, el modelo escala rápido.
Para quien hoy usa una billetera multicadena para mover valor entre fronteras, así es la versión convencional de esa experiencia cuando la construye un banco de forma nativa.
Fuente: The Crypto Times
ICE y OKX forman una empresa conjunta al 50% para llevar acciones tokenizadas de la NYSE a las billeteras cripto
 Source: Fortune
Intercontinental Exchange, la matriz de la Bolsa de Nueva York, y el exchange de criptomonedas OKX anunciaron el 22 de junio una empresa conjunta al 50% para construir infraestructura de productos financieros tokenizados y nativos digitales. La empresa operará como correduría de valores y comisionista de futuros registrada en EE. UU., lo que permitirá a los usuarios globales de OKX acceder a contratos de futuros de ICE y a versiones tokenizadas de acciones cotizadas en la NYSE.
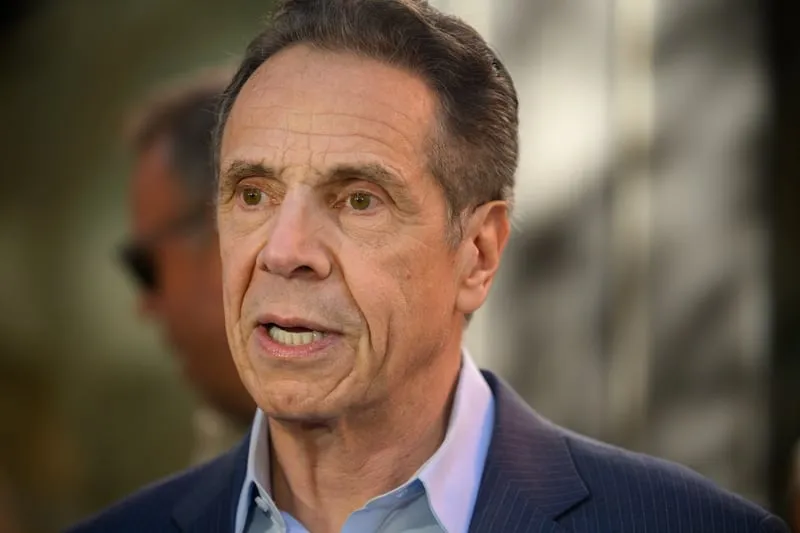
La empresa conjunta estará copresidida por el exgobernador de Nueva York Andrew Cuomo. ICE invirtió unos 200 millones de dólares en OKX en marzo, con una valoración de aproximadamente 25 000 millones de dólares. El despliegue está previsto para el segundo semestre de 2026, sujeto a aprobación regulatoria. Los 120 millones de usuarios de OKX en todo el mundo obtendrían acceso al mercado de acciones tokenizadas de la NYSE como parte del acuerdo.
La opinión de Zypto: que el propietario del edificio de la Bolsa de Nueva York cree una empresa conjunta al 50% con un exchange de criptomonedas para llevar acciones tokenizadas de la NYSE a las billeteras digitales no es un movimiento menor. ICE gestiona la infraestructura de mercados financieros por la que pasa la mayoría de los fondos de pensiones, gestoras de activos e instituciones del mundo. Cuando esa entidad compromete capital y participación accionarial en un canal de distribución nativo de blockchain, la dirección del cambio queda clara.
Tener acciones tokenizadas y criptoactivos en la misma billetera cambia la pregunta de producto de «¿debería estar en cripto o en acciones?» a «¿cómo reparto mi dinero entre ambos dentro de un único entorno de autocustodia?». Es un cambio mucho mayor de lo que parece. La frontera de la cartera entre las dos clases de activos desaparece en la capa de la billetera.
Fuente: Fortune
Baillie Gifford y BNY llevan a Ethereum y Solana el fondo de bonos de una gestora de inversiones de 118 años
 Source: CoinDesk
Baillie Gifford, la gestora de inversiones con sede en Edimburgo fundada en 1908, lanzó el 22 de junio el Baillie Gifford Enhanced Yield Fund (BAGEY) junto con BNY. El fondo es una cartera denominada en dólares y de gestión activa, compuesta por bonos corporativos públicos de corta duración, que actualmente ofrece un rendimiento aproximado del 7%. Está estructurado como una sociedad de inversión de capital variable regulada en el Reino Unido y se emite de forma nativa tanto en Ethereum como en Solana, con BNY como proveedor de la infraestructura de tokenización y la custodia.
Según Theo Golden, responsable de activos digitales de Baillie Gifford, «la blockchain actúa como registro oficial» del fondo. Katey Neate, de BNY, dijo que el lanzamiento demuestra cómo «la tokenización ha pasado del concepto a la aplicación real». El fondo está disponible para inversores elegibles en el Reino Unido, Suiza y las Islas Caimán.
La opinión de Zypto: que una firma de 118 años que gestiona unos 340 000 millones de dólares en activos emita un fondo de bonos de forma nativa en una blockchain pública es la historia de los RWA en su forma más madura. Baillie Gifford no es un negocio nativo de las criptomonedas que experimenta con la tokenización. Es una gestora de activos profundamente institucional que concluye que la infraestructura de fondos basada en blockchain es suficientemente buena para sus inversores y para sus obligaciones de cumplimiento.
El detalle que importa: la blockchain es el registro oficial, no un registro paralelo junto a un back office tradicional. Es un compromiso de arquitectura distinto del de la mayoría de los pilotos de tokenización, que mantienen registros off-chain con un espejo en la blockchain. También significa que la liquidación, las transferencias y la verificación de la titularidad se realizan on-chain por defecto.
Zypto admite activos del mundo real dentro de Zypto App. A medida que fondos tokenizados como BAGEY estén más disponibles, la infraestructura para conservar, transferir y gestionar esos activos en un entorno de autocustodia resultará más relevante: no para especular, sino para participar de verdad en una cartera.
Fuente: CoinDesk
Puntos clave
- La infraestructura de pagos tradicional no se limita a adoptar las criptomonedas. Se está convirtiendo en infraestructura blockchain. Que MoneyGram valide Solana y que Toss Bank pruebe redes de stablecoins indica que la capa de liquidación está cambiando de dentro hacia fuera.
- La regulación está madurando en una dirección utilizable. La marcha atrás del Banco de Inglaterra con los límites de tenencia y la elaboración de normas de la GENIUS Act de EE. UU. se decantaron esta semana por marcos viables, no prohibitivos.
- Las finanzas tokenizadas salen de la pizarra. Un fondo de bonos emitido de forma nativa en Ethereum y Solana, respaldado por uno de los mayores custodios del mundo, es la tokenización de activos del mundo real como producto en funcionamiento, no como un elemento de hoja de ruta.
- La billetera se está convirtiendo en la cuenta universal. Cuando las acciones de la NYSE, los fondos de bonos, las stablecoins y los criptoactivos se liquidan on-chain, la distinción entre una billetera cripto y una cuenta financiera empieza a diluirse.
- Para quien ya usa las criptomonedas para participar en el mundo real, ya sea en pagos, remesas o ahorro, la infraestructura que sostiene esa actividad acaba de echar raíces mucho más profundas.