Die Grenze zwischen Zahlungsinfrastruktur und Blockchain-Infrastruktur löst sich auf. Ein Überweisungsriese mit 60 Millionen Kunden ist heute Validator im Solana-Netzwerk geworden, die Bank of England hat beziffert, wie groß ein Stablecoin werden darf, und eine südkoreanische Bank hat sich verpflichtet, ihre Überweisungswege durch Onchain-Abwicklung zu ersetzen. Die traditionelle Finanzwelt nähert sich Krypto nicht vorsichtig an. Sie baut ihre zentrale Infrastruktur um.
- MoneyGram wird offizieller Solana-Validator und vertieft damit seine Multi-Chain-Strategie für Stablecoin-Zahlungen
- Bank of England streicht individuelle Haltegrenzen und setzt eine Ausgabeobergrenze von 40 Milliarden £ für systemrelevante Stablecoins fest, was den Weg für einen Marktstart 2027 frei macht
- Südkoreas Toss Bank und die Solana Foundation vereinbaren ein Pilotprojekt für Stablecoin-basierte Überweisungen für 15 Millionen Kunden
- Intercontinental Exchange und OKX starten ein 50-50-Joint-Venture, um tokenisierte NYSE-Aktien und ICE-Futures für Krypto-Nutzer weltweit anzubieten
- Baillie Gifford und BNY bringen den Anleihenfonds eines 118 Jahre alten Investmenthauses auf Ethereum und Solana, ab heute live
Der rote Faden des Tages ist die Infrastruktur. Jede Meldung dreht sich um die Schienen: wer sie kontrolliert, worauf sie abwickeln und wie schnell die alte Garde versucht, sich einen Anteil an den neuen zu sichern.
MoneyGram wird Solana-Validator und forciert Stablecoin-Zahlungen
 Source: CoinDesk
MoneyGram hat am 22. Juni bekannt gegeben, offizieller Validator im Solana-Netzwerk geworden zu sein und damit Transaktionen auf der Proof-of-Stake-Chain zu verarbeiten und abzusichern. Außerdem ist das Unternehmen gemeinsam mit Mastercard, Worldpay und Western Union der Solana Developer Platform beigetreten. Der Schritt folgt auf den Start von MGUSD am 2. Juni, dem eigenen auf US-Dollar lautenden Stablecoin von MoneyGram, der in Partnerschaft mit Bridge auf Stellar ausgegeben wird, sowie auf die Rolle als Anchor-Validator im Blockchain-Zahlungsnetzwerk Tempo.
CEO Alex Holmes hat die Logik klar benannt: „MoneyGram hat in den vergangenen Jahren Blockchain in seine Zahlungsinfrastruktur integriert. Wir glauben, dass die Zukunft des weltweiten Geldverkehrs auf offenen, interoperablen Stablecoin-Schienen gebaut wird, auf die jeder, überall zugreifen kann.“
Zypto-Einschätzung: Dass MoneyGram Solana validiert und gleichzeitig MGUSD auf Stellar betreibt, ist die Multi-Chain-Strategie für Stablecoins in ihrer konkretesten Form. Ein Zahlungsnetzwerk mit 60 Millionen Kunden und fast 500.000 Verkaufsstellen experimentiert nicht. Es entscheidet, welche Blockchains für das nächste Jahrzehnt des Geldverkehrs wichtig sind, und stützt diese Entscheidungen mit Verpflichtungen auf Infrastrukturebene.
Das ist wichtig dafür, wie sich Überweisungsnetze weiterentwickeln. Wenn ein Validator Staking-Belohnungen verdient, nimmt er auch direkt daran teil, wie ein Netzwerk Transaktionen priorisiert und verarbeitet. MoneyGram nutzt die Geschwindigkeit von Solana nicht nur für den Zahlungsdurchsatz. Das Unternehmen hat nun einen Anteil an der Gesundheit des Netzwerks, der an Governance grenzt. Das ist ein anderes Verhältnis zur Blockchain als „Wir akzeptieren Krypto“.
Zypto ist offizieller Partner von MoneyGram und aktiviert den USDC-zu-Bargeld-Service in der Zypto App über das globale Netzwerk von MoneyGram auf Stellar. Dass MoneyGram sein Blockchain-Engagement vertieft, indem es Solana-Validator wird und zugleich MGUSD auf Stellar betreibt, zeigt ein Zahlungsnetzwerk von beachtlicher Größe, das Multi-Chain-Infrastruktur ernsthaft einplant, statt nur damit zu spielen.
Quelle: CoinDesk
Bank of England streicht individuelle Haltegrenzen und setzt Stablecoin-Obergrenze von 40 Milliarden £ fest
 Source: CoinTelegraph
Die Bank of England hat am 22. Juni ihren überarbeiteten regulatorischen Rahmen für Stablecoins veröffentlicht und gegenüber früheren Entwürfen erhebliche Änderungen vorgenommen. Die Zentralbank hat die vorgeschlagenen Obergrenzen verworfen, die Bestände von Privatpersonen auf 20.000 £ und Unternehmensbestände auf 10 Millionen £ begrenzt hätten. An ihre Stelle trat eine einzige Leitplanke auf Makroebene: eine befristete Obergrenze von 40 Milliarden £ (rund 50,6 Milliarden US-Dollar) für den gesamten Umlauf jedes einzelnen systemrelevanten Stablecoins.
Bei den Reserven hat die BoE die Anforderungen weiter gelockert. Emittenten dürfen nun bis zu 70% der Reserven in kurzfristige britische Staatsschulden (Schatzwechsel mit weniger als sechs Monaten Laufzeit) investieren. Die übrigen 30% müssen als unverzinste Einlagen bei der Zentralbank gehalten werden. Emittenten dürfen Token-Inhabern nicht direkt Zinsen oder Dividenden zahlen, aktivitätsbasierte Belohnungen wie Cashback oder Treuepunkte für Zahlungstransaktionen bleiben aber ausdrücklich erlaubt. Regulierte Stablecoins sollen 2027 im Vereinigten Königreich starten, wenn der vollständige Rechtsrahmen des Landes für Krypto in Kraft tritt.
Zypto-Einschätzung: Die Rücknahme der Haltegrenze ist die richtige Entscheidung, und das weiß die BoE auch. Eine Obergrenze von 20.000 £ pro Privatperson hätte Pfund-Stablecoins für jedes Unternehmen mit echtem Zahlungsvolumen praktisch unbrauchbar gemacht. Die Branche hat deutlich Widerstand geleistet, das Oberhaus hat sie unterstützt, und die Zentralbank hat zugehört. So sollen regulatorische Rahmenwerke funktionieren.
Die Emissionsobergrenze von 40 Milliarden £ ist der interessantere Teil. Sie zeigt, dass die Hauptsorge der BoE das Systemrisiko für die britische Kreditversorgung ist und nicht der Verbraucherschutz an sich. Ein Stablecoin, der groß genug ist, um eine Kapitalflucht aus dem Bankensystem auszulösen, ist das Extremrisiko, das sie im Griff behalten will. Das ist ein berechtigtes Anliegen, und es ist sinnvoll aufgebaut. Es ist eine befristete Leitplanke, ausdrücklich überprüfbar, keine dauerhafte Grenze, die gesetzlich zementiert wäre.
Was die Ausnahme für aktivitätsbasierte Belohnungen in der Praxis bedeutet: Stablecoin-Emittenten können Prämienprogramme rund um Zahlungsaktivität aufbauen. Das ist die Produktebene, die Stablecoins gegenüber Kartenbonusprogrammen wettbewerbsfähig macht. Das Vereinigte Königreich bewahrt diesen Gestaltungsspielraum bewusst.
Quelle: CoinTelegraph
Südkoreas Toss Bank testet Stablecoin-Überweisungen auf Solana
 Source: The Crypto Times
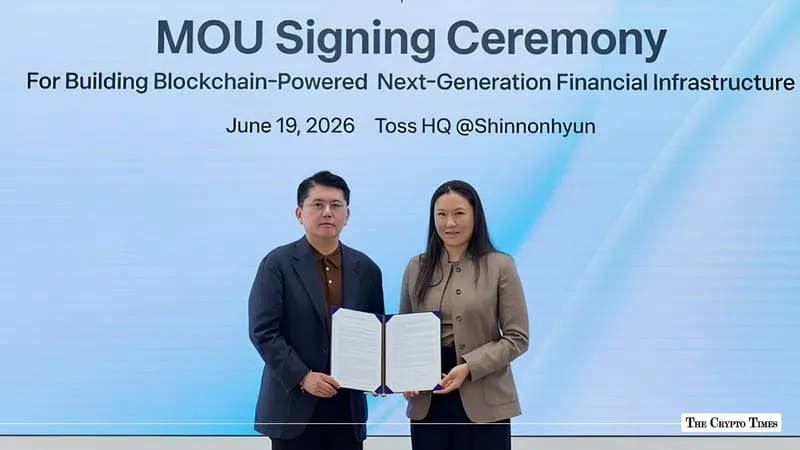
Südkoreas Toss Bank hat am 19. Juni eine strategische Kooperationsvereinbarung mit der Solana Foundation unterzeichnet, die am 22. Juni öffentlich bekannt gegeben wurde. Die Vereinbarung umfasst einen Machbarkeitsnachweis (Proof of Concept), der prüfen soll, ob Stablecoin-Schienen auf Solana Auslandsüberweisungen und grenzüberschreitende Abwicklung für die 15 Millionen Kunden der Bank unterstützen können. Toss Bank bezeichnet dies als die erste direkte strategische Kooperation zwischen einer südkoreanischen reinen Internetbank und der Solana Foundation.
Der Pilot soll den bestehenden Auslandsüberweisungsdienst der Toss Bank mit dem Netzwerk von Solana verbinden, um Geschwindigkeit, Kosten und Zuverlässigkeit zu messen. Ziel ist festzustellen, ob eine Blockchain-Abwicklungsschicht über den heutigen Bankwegen liegen kann, ohne Compliance oder Servicequalität zu beeinträchtigen. Ein Live-Produkt wurde nicht angekündigt. Es handelt sich um Arbeit im Forschungsstadium mit einem definierten Produktpfad.
Zypto-Einschätzung: Fünfzehn Millionen Bankkunden sind keine kleine Nutzerbasis für ein Überweisungs-Pilotprojekt. Toss Bank ist Südkoreas führende reine Internetbank, mit einer mobil geprägten Kundschaft, einer jungen Zielgruppe und hohem Bedarf an internationalen Zahlungen. Dass sie für ihr neu aufgebautes Überweisungsprodukt auf Solana statt auf klassische SWIFT-Wege schauen, sagt viel darüber aus, wo die Entwicklungsdynamik der Branche liegt.
Stablecoin-Überweisungen haben von allen Krypto-Zahlungsanwendungen das klarste Nutzenversprechen: Die Abwicklung erfolgt nahezu sofort, die Gebühren sind ein Bruchteil dessen, was Korrespondenzbanken verlangen, und am Empfangsende braucht es kein Bankkonto. Was dieser Pilot testet, ist die Compliance-Schicht: ob eine vollständig regulierte koreanische Bank internationale Werte über eine öffentliche Blockchain leiten und dabei gleichzeitig ihre Pflichten zu Geldwäscheprävention (AML), Travel Rule und Berichterstattung erfüllen kann. Wenn es funktioniert, skaliert das Modell schnell.
Für alle, die heute eine Multichain-Wallet nutzen, um Werte über Grenzen hinweg zu bewegen, zeigt sich hier, wie die Mainstream-Version dieser Erfahrung aussieht, wenn eine Bank sie von Grund auf selbst baut.
Quelle: The Crypto Times
ICE und OKX gründen ein 50-50-Joint-Venture, um tokenisierte NYSE-Aktien in Krypto-Wallets zu bringen
 Source: Fortune
Die Intercontinental Exchange, Muttergesellschaft der New York Stock Exchange, und die Krypto-Börse OKX haben am 22. Juni ein 50-50-Joint-Venture angekündigt, das Infrastruktur für tokenisierte und digital native Finanzprodukte aufbauen soll. Das Unternehmen soll als in den USA registrierter Broker-Dealer und Futures Commission Merchant tätig sein und den globalen Nutzern von OKX Zugang zu ICE-Futures-Kontrakten und tokenisierten Versionen von an der NYSE gelisteten Aktien ermöglichen.
Das Joint Venture wird vom ehemaligen Gouverneur von New York, Andrew Cuomo, gemeinsam geleitet. ICE hat im März rund 200 Millionen US-Dollar in OKX investiert, bei einer Bewertung von etwa 25 Milliarden US-Dollar. Der Start ist für die zweite Jahreshälfte 2026 vorgesehen, vorbehaltlich der behördlichen Genehmigung. Die 120 Millionen globalen Nutzer von OKX würden im Rahmen der Vereinbarung Zugang zum tokenisierten Aktienmarkt der NYSE erhalten.
Zypto-Einschätzung: Dass der Eigentümer der New Yorker Börse ein 50-50-Joint-Venture mit einer Krypto-Börse aufbaut, um tokenisierte NYSE-Aktien in digitale Wallets zu bringen, ist kein kleiner Schritt. ICE betreibt die Finanzmarktinfrastruktur, über die der Großteil der Pensionsfonds, Vermögensverwalter und Institutionen weltweit handelt. Wenn dieses Unternehmen Kapital und Eigentumsanteile in einen Blockchain-nativen Vertriebskanal steckt, wird die Richtung deutlich.
Tokenisierte Aktien und Krypto-Assets in derselben Wallet verändern die Produktfrage von „Soll ich in Krypto oder in Aktien investiert sein“ zu „Wie verteile ich mein Vermögen auf beides in einer einzigen selbstverwahrten Umgebung“. Das ist ein viel größerer Wandel, als es klingt. Die Portfoliogrenze zwischen den beiden Anlageklassen verschwindet auf Wallet-Ebene.
Quelle: Fortune
Baillie Gifford und BNY bringen den Anleihenfonds eines 118 Jahre alten Investmenthauses auf Ethereum und Solana
 Source: CoinDesk
Baillie Gifford, der 1908 gegründete Investmentmanager aus Edinburgh, hat am 22. Juni gemeinsam mit BNY den Baillie Gifford Enhanced Yield Fund (BAGEY) aufgelegt. Der Fonds ist ein aktiv verwaltetes, auf US-Dollar lautendes Portfolio aus kurzlaufenden öffentlichen Unternehmensanleihen und bietet derzeit eine Rendite von etwa 7%. Er ist als britische offene Investmentgesellschaft (OEIC) strukturiert und wird nativ auf Ethereum und Solana ausgegeben, wobei BNY die Tokenisierungsinfrastruktur und die Verwahrung bereitstellt.
Laut Theo Golden, Head of Digital Assets bei Baillie Gifford, „dient die Blockchain als maßgebliches Register“ für den Fonds. Katey Neate von BNY sagte, der Start zeige, wie „Tokenisierung vom Konzept zur realen Anwendung geworden ist“. Der Fonds steht qualifizierten Anlegern im Vereinigten Königreich, in der Schweiz und auf den Cayman-Inseln zur Verfügung.
Zypto-Einschätzung: Dass eine 118 Jahre alte Firma, die rund 340 Milliarden US-Dollar an Vermögen verwaltet, einen Anleihenfonds nativ auf einer öffentlichen Blockchain ausgibt, ist die RWA-Geschichte in ihrer reifsten Form. Baillie Gifford ist kein Krypto-natives Unternehmen, das mit Tokenisierung experimentiert. Es ist ein zutiefst institutioneller Vermögensverwalter, der zu dem Schluss kommt, dass Blockchain-basierte Fondsinfrastruktur für seine Anleger und seine Compliance-Pflichten gut genug ist.
Das entscheidende Detail: Die Blockchain ist das maßgebliche Register und keine parallele Aufzeichnung neben einem klassischen Back Office. Das ist eine andere architektonische Verpflichtung als bei den meisten Tokenisierungspiloten, die Off-Chain-Register mit einem Blockchain-Spiegel führen. Es bedeutet auch, dass Abwicklung, Übertragungen und Eigentumsprüfung standardmäßig onchain stattfinden.
Zypto unterstützt Real-World Assets in der Zypto App. Je breiter tokenisierte Fonds wie BAGEY verfügbar werden, desto wichtiger wird die Infrastruktur, um solche Vermögenswerte in einer selbstverwahrten Umgebung zu halten, zu übertragen und zu verwalten: nicht für Spekulation, sondern für echte Beteiligung am Portfolio.
Quelle: CoinDesk
Die wichtigsten Erkenntnisse
- Die traditionelle Zahlungsinfrastruktur übernimmt Krypto nicht nur. Sie wird selbst zur Blockchain-Infrastruktur. Dass MoneyGram Solana validiert und Toss Bank Stablecoin-Schienen testet, zeigt, dass sich die Abwicklungsschicht von innen heraus verändert.
- Die Regulierung reift in eine brauchbare Richtung. Die Rücknahme der Haltegrenze durch die Bank of England und die Regelsetzung zum US-amerikanischen GENIUS Act haben sich diese Woche beide auf die Seite praktikabler Rahmenwerke geschlagen, nicht prohibitiver.
- Tokenisierte Finanzen verlassen das Reißbrett. Ein Anleihenfonds, der nativ auf Ethereum und Solana ausgegeben wird und von einem der größten Verwahrer der Welt getragen wird, ist die Tokenisierung realer Vermögenswerte als Live-Produkt, nicht als Punkt auf einer Roadmap.
- Die Wallet wird zum universellen Konto. Wenn NYSE-Aktien, Anleihenfonds, Stablecoins und Krypto-Assets alle onchain abgewickelt werden, beginnt die Unterscheidung zwischen einer Krypto-Wallet und einem Finanzkonto zu verschwimmen.
- Für alle, die Krypto bereits für die Teilnahme am realen Leben nutzen, sei es für Zahlungen, Überweisungen oder Sparen, hat die Infrastruktur hinter dieser Aktivität deutlich tiefere Wurzeln geschlagen.